
Nhà đầu tư trong kỷ nguyên số cần học gì trước, gì sau? Lộ trình 10 giai đoạn từ quản lý tiền, crypto, chứng khoán đến pháp lý, bảo mật và tâm lý.
Có tài khoản đầu tư không có nghĩa là có năng lực đầu tư
Hôm nay, chỉ với một chiếc điện thoại, bạn có thể mở tài khoản chứng khoán trong vài phút, mua Crypto vào lúc 3 giờ sáng, tạo một chiếc ví blockchain, tiếp cận cổ phiếu nước ngoài, Pre-IPO, vàng, bất động sản. Cơ hội tiếp cận tài sản chưa bao giờ rộng như bây giờ.
Nhưng có một điều tôi thấy lặp đi lặp lại: có tài khoản đầu tư hoàn toàn khác với có năng lực đầu tư.
Bấm nút mua chỉ mất vài giây. Hiểu mình vừa mua cái gì, nó tạo ra giá trị từ đâu, ai đang giữ tài sản của mình, và điều gì sẽ khiến mình bán, thì cần thời gian dài hơn nhiều. Phần lớn những khoản tiền mất đi trong đầu tư không mất vì thiếu cơ hội. Chúng mất vì người đầu tư bước vào thị trường trước khi có đủ nền tảng.
Vì vậy câu hỏi tôi muốn đặt ra trong bài này là: nếu phải bắt đầu lại từ đầu trong kỷ nguyên số, một nhà đầu tư thực sự cần học những gì, và học theo thứ tự nào?
Bài viết này không phải danh sách “10 kiến thức cần biết”. Nó là một lộ trình gồm 10 giai đoạn, đi từ việc quản lý đồng tiền của chính bạn, qua các loại tài sản, công nghệ, pháp lý, cho đến tâm lý. Bạn không cần học hết mọi thứ mới được bắt đầu. Nhưng bạn nên biết mình đang đứng ở đâu trên bản đồ, và bước tiếp theo là gì.
Một lưu ý trước khi vào chuyện: bài này mang tính giáo dục, không phải khuyến nghị mua hay bán bất kỳ tài sản nào, và không hứa hẹn lợi nhuận. Mọi con số về quy định, thuế hay chỉ số thị trường đều có thể thay đổi, nên khi cần ra quyết định, hãy đối chiếu với nguồn chính thức.
Nhà đầu tư trong kỷ nguyên số cần học gì?
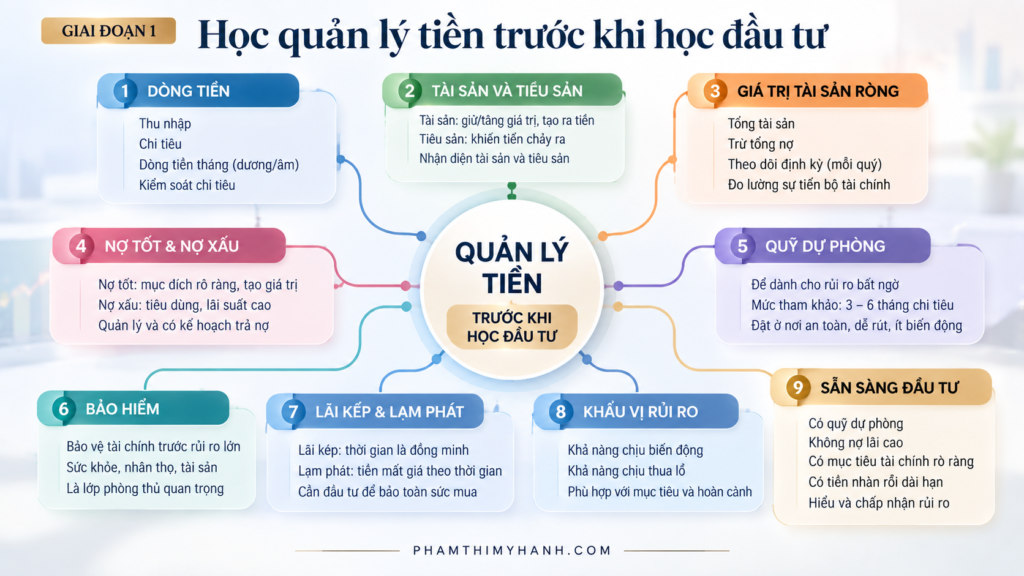
Giai đoạn 1 – Học quản lý tiền trước khi học đầu tư
Nhiều người bắt đầu hành trình bằng câu hỏi “mua gì bây giờ?”. Tôi nghĩ câu hỏi đầu tiên nên là: “Tiền của mình đang đi đâu mỗi tháng?”
Đầu tư là việc đưa một phần tiền nhàn rỗi vào tài sản. Nếu bạn chưa biết mình có bao nhiêu tiền nhàn rỗi, hoặc thực ra chưa có, thì mọi quyết định đầu tư phía sau đều đứng trên nền đất yếu.
Dòng tiền, tài sản và tiêu sản
Thu nhập là tiền vào. Chi tiêu là tiền ra. Dòng tiền (Cash Flow) là phần chênh lệch giữa hai thứ đó, tính theo từng tháng. Dòng tiền dương nghĩa là bạn có phần dư để tích lũy. Dòng tiền âm nghĩa là bạn đang sống bằng tiền vay hoặc tiền tiết kiệm cũ, dù thu nhập nhìn có vẻ cao.
Một cách nghĩ đơn giản về tài sản và tiêu sản:
- Tài sản là thứ có khả năng giữ hoặc tăng giá trị, hoặc tạo ra tiền cho bạn.
- Tiêu sản là thứ khiến tiền chảy ra khỏi túi bạn đều đặn.
Chiếc xe bạn dùng đi làm hằng ngày có thể rất cần thiết, nhưng về mặt tài chính nó thường là tiêu sản: xăng, bảo hiểm, bảo dưỡng, khấu hao. Một căn nhà bạn cho thuê có thể là tài sản, nếu tiền thuê đủ bù chi phí. Ranh giới không nằm ở loại đồ vật, mà ở dòng tiền nó tạo ra hoặc lấy đi.
Từ đây có một chỉ số quan trọng: giá trị tài sản ròng (Net Worth), bằng tổng tài sản trừ tổng nợ. Nhiều người khá bất ngờ khi tính lần đầu. Có người thu nhập cao nhưng tài sản ròng gần bằng 0, có người thu nhập khiêm tốn nhưng tài sản ròng tăng đều qua từng năm. Hãy tính con số này ngay hôm nay, và cập nhật mỗi quý.
Nợ tốt, nợ xấu, quỹ dự phòng và bảo hiểm
Nợ xấu thường là nợ để tiêu dùng, có lãi suất cao, không tạo ra giá trị: thẻ tín dụng trả chậm, vay tiêu dùng để mua đồ không cần thiết. Nợ tốt là nợ có mục đích rõ ràng, lãi suất chấp nhận được và có nguồn trả nợ ổn định, ví dụ vay để học một kỹ năng làm tăng thu nhập của bạn. Nhưng xin nhấn mạnh: “nợ tốt” chỉ tốt khi bạn thực sự trả được ngay cả trong lúc khó khăn. Cái tên không làm nó an toàn hơn.
Quỹ dự phòng (Emergency Fund) là khoản tiền để dành cho những chuyện không báo trước: mất việc, bệnh tật, hỏng xe, việc gia đình. Mức phổ biến người ta hay nhắc là chi tiêu của 3 đến 6 tháng, nhưng đây chỉ là điểm tham chiếu. Người có thu nhập bấp bênh, có con nhỏ hoặc người phụ thuộc thường cần dày hơn. Điều quan trọng nhất là quỹ này phải để ở nơi dễ rút, ít biến động, không phải trong một khoản đầu tư có thể giảm 30% đúng vào lúc bạn cần tiền.
Vì sao tôi nhấn mạnh chuyện này? Vì nếu không có quỹ dự phòng, khi gặp biến cố bạn sẽ buộc phải bán tài sản đầu tư vào thời điểm không do bạn chọn, thường là lúc giá xấu nhất.
Bảo hiểm (sức khỏe, nhân thọ, tài sản, tùy hoàn cảnh) là một lớp phòng thủ. Một ca bệnh nặng có thể xóa sạch nhiều năm tích lũy. Đầu tư giỏi đến đâu mà thiếu lớp phòng thủ này thì cũng giống xây nhà đẹp nhưng không có móng.
Lãi kép, lạm phát và khẩu vị rủi ro
Lãi kép (Compound Interest) là lãi được tính trên cả vốn lẫn phần lãi đã cộng dồn. Nó khiến thời gian trở thành đồng minh lớn nhất của người kiên nhẫn: bắt đầu sớm, đều đặn, đủ lâu. Nhưng nó cũng có mặt trái: lãi kép ở khoản nợ lãi cao sẽ làm nợ phình ra nhanh hơn bạn tưởng.
Lạm phát (Inflation) là sự tăng giá chung của hàng hóa và dịch vụ theo thời gian. Nói đời thường: cùng một số tiền, năm sau mua được ít hơn năm trước. Điều này có nghĩa là để tiền nằm yên cũng không hoàn toàn “an toàn”, vì giá trị mua được của nó có thể bị bào mòn dần. Nhưng cũng đừng vì thế mà lao vào tài sản rủi ro chỉ để “đánh bại lạm phát”. Đây là một trong những lý do phổ biến khiến người mới đầu tư sai chỗ.
Khẩu vị rủi ro (Risk Appetite) là mức độ biến động và thua lỗ bạn có thể chịu được, cả về tài chính lẫn tâm lý. Hai thứ này khác nhau. Có người về mặt số dư chịu được mất 20%, nhưng thực tế cứ giảm 10% là mất ngủ và bán tháo. Bạn chỉ biết mình thuộc kiểu nào khi thị trường thực sự giảm, nên hãy bắt đầu với số tiền nhỏ để tự quan sát chính mình.
Vì sao chưa quản lý được 100 triệu thì rất khó quản lý tốt 1 tỷ hay 10 tỷ?
Đây là câu hỏi tôi thấy đáng suy nghĩ nhất ở giai đoạn này, vì nhiều người tin rằng “khi nào có nhiều tiền hơn mình sẽ quản lý tốt hơn”. Thường thì ngược lại.
Hãy hình dung một người chưa biết tháng vừa rồi tiêu vào đâu, không có quỹ dự phòng, hay chuyển tiền vội theo tin nhắn nhóm. Nếu người đó đột nhiên có 1 tỷ, điều gì thay đổi? Chỉ có số tiền thay đổi. Thói quen, cách ra quyết định, cách phản ứng với thua lỗ vẫn y nguyên. Và bây giờ mỗi sai lầm có giá cao hơn gấp mười lần.
Quản lý tiền, xét cho cùng, là quản lý hành vi. Số tiền lớn chỉ khuếch đại những gì đã có: thói quen tốt cho kết quả tốt hơn, thói quen xấu cho hậu quả nặng hơn. Vì thế 100 triệu là sân tập rẻ nhất để bạn học ba điều: ghi chép có hệ thống, không tiêu quá mức, và không hoảng khi thấy con số đỏ. Nếu chưa làm được ở quy mô nhỏ, quy mô lớn sẽ không tự làm được thay bạn.
Checklist: khi nào bạn tương đối sẵn sàng bước sang đầu tư?
Không có “đủ điều kiện” tuyệt đối, nhưng nếu bạn tick được phần lớn các mục dưới đây, nền móng đã tương đối ổn:
- [ ] Tôi biết thu nhập và chi tiêu trung bình hằng tháng của mình.
- [ ] Tôi tính được tài sản ròng hiện tại.
- [ ] Tôi có quỹ dự phòng tương ứng vài tháng chi tiêu.
- [ ] Tôi không còn nợ lãi cao tiêu dùng, hoặc đã có kế hoạch trả rõ ràng.
- [ ] Tôi có bảo hiểm phù hợp cho các rủi ro lớn của bản thân và gia đình.
- [ ] Tôi biết số tiền đầu tư là tiền tôi không cần dùng trong ít nhất vài năm tới.
- [ ] Tôi đã viết ra mục tiêu tài chính của mình: bao nhiêu, để làm gì, khi nào.
- [ ] Tôi hiểu mình có thể chịu được mức giảm giá khoảng bao nhiêu mà không bán vội.
Học ở đâu cho Giai đoạn 1?
Ở giai đoạn này bạn không cần khóa học đắt tiền. Nguồn nên ưu tiên là tài liệu giáo dục của cơ quan quản lý và tổ chức giáo dục: trang giáo dục nhà đầu tư của cơ quan quản lý thị trường, và các khóa nhập môn tài chính cá nhân miễn phí. Danh sách cụ thể nằm ở mục “Học ở đâu?” phía dưới.
Bài viết chuyên sâu nên đọc tiếp
- Cách tính tài sản ròng và lập bảng cân đối cá nhân cho người mới
- Quỹ dự phòng: nên có bao nhiêu và nên để ở đâu?
- Nợ tốt và nợ xấu: cách phân biệt trong đời sống thực
- Lãi kép và lạm phát: hai lực đối nghịch trong tài chính cá nhân
Giai đoạn 2 – Hiểu các loại tài sản
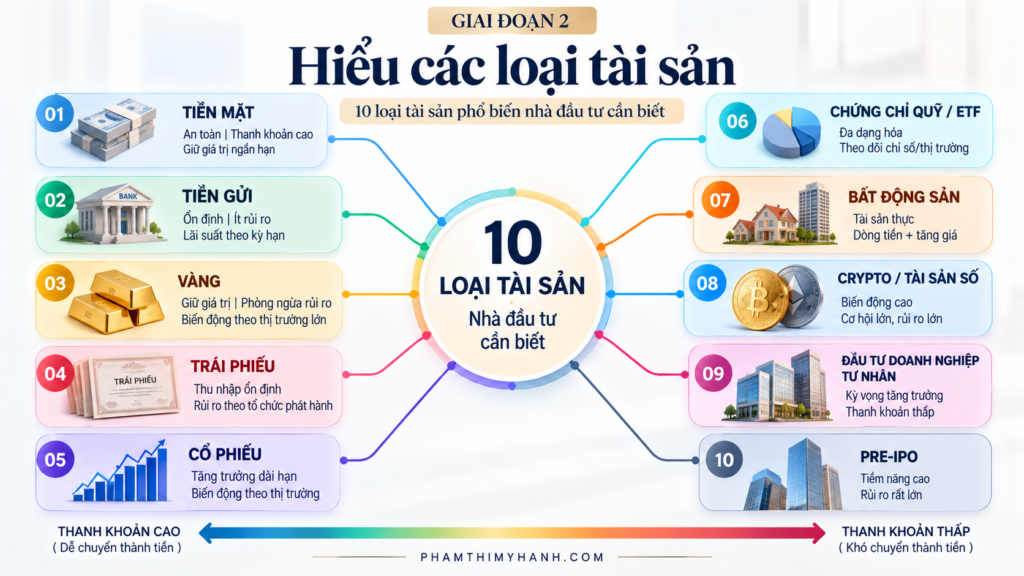
Đến đây bạn đã biết dòng tiền của mình. Bước tiếp theo là làm quen với những “công cụ” mà tiền có thể chảy vào. Trước khi chọn công cụ nào, bạn nên hiểu mỗi loại vận hành ra sao.
Với mỗi tài sản, tôi sẽ trả lời cùng năm câu hỏi: nó là gì, lợi nhuận đến từ đâu, rủi ro chính ở đâu, thanh khoản thế nào, và người mới cần học gì trước. Thanh khoản (Liquidity) là mức độ dễ dàng biến tài sản thành tiền mặt mà không bị mất nhiều giá trị. Bán một căn nhà thường mất vài tháng, bán một cổ phiếu phổ biến có thể chỉ mất vài phút. Đó là khác biệt về thanh khoản.
Tiền mặt
- Là gì: tiền bạn giữ trong tay hoặc tài khoản thanh toán.
- Lợi nhuận đến từ đâu: gần như không có, đổi lại bạn có sự linh hoạt.
- Rủi ro chính: lạm phát bào mòn sức mua theo thời gian.
- Thanh khoản: cao nhất.
- Cần học trước: giữ bao nhiêu là đủ cho chi tiêu và quỹ dự phòng.
Tiền gửi
- Là gì: khoản tiền gửi có kỳ hạn tại ngân hàng, hưởng lãi suất theo thỏa thuận.
- Lợi nhuận: lãi suất do ngân hàng công bố.
- Rủi ro: lãi suất có thể thấp hơn lạm phát; rủi ro của tổ chức nhận gửi; rút trước hạn thường bị giảm lãi.
- Thanh khoản: khá cao, nhưng phụ thuộc kỳ hạn.
- Cần học trước: phân biệt lãi suất danh nghĩa và lãi suất thực (đã trừ lạm phát), cách đọc điều kiện rút trước hạn.
Vàng
- Là gì: kim loại quý, thường được xem là nơi cất giữ giá trị.
- Lợi nhuận: đến từ chênh lệch giá mua và bán. Vàng không tự sinh ra dòng tiền như cổ tức hay tiền thuê.
- Rủi ro: giá biến động; chênh lệch giữa giá mua vào và bán ra; chất lượng và nguồn gốc khi mua vàng vật chất.
- Thanh khoản: khá tốt, nhưng chênh lệch mua bán có thể ăn mòn lợi nhuận nếu bạn giao dịch ngắn hạn.
- Cần học trước: vì sao giá vàng nhạy với lãi suất và đồng đô la, và mua vàng để làm gì (giữ giá trị hay kỳ vọng tăng giá).
Trái phiếu
- Là gì: một khoản vay mà bạn cho chính phủ hoặc doanh nghiệp vay, đổi lại họ cam kết trả lãi và hoàn gốc theo kỳ hạn.
- Lợi nhuận: tiền lãi định kỳ và hoàn gốc khi đáo hạn.
- Rủi ro: bên phát hành không trả được nợ (rủi ro tín dụng); biến động lãi suất; hạn chế thông tin.
- Thanh khoản: thường thấp hơn cổ phiếu, tùy loại và thị trường.
- Cần học trước: đọc hồ sơ phát hành, hiểu tài sản đảm bảo (nếu có), năng lực trả nợ của bên phát hành. Trái phiếu có lãi suất cao gần như luôn đi kèm rủi ro cao hơn.
Cổ phiếu
- Là gì: phần sở hữu nhỏ trong một doanh nghiệp.
- Lợi nhuận: cổ tức và chênh lệch giá khi doanh nghiệp phát triển.
- Rủi ro: doanh nghiệp làm ăn kém, giá biến động mạnh, thông tin không đầy đủ, quyết định cảm xúc.
- Thanh khoản: thường cao với cổ phiếu niêm yết lớn, thấp với cổ phiếu ít giao dịch.
- Cần học trước: đọc báo cáo tài chính cơ bản (sẽ đi sâu ở Giai đoạn 3).
Chứng chỉ quỹ và ETF
- Là gì: sản phẩm gom tiền của nhiều nhà đầu tư để đầu tư vào một rổ tài sản. ETF (Exchange Traded Fund, “quỹ hoán đổi danh mục”) thường bám theo một chỉ số và giao dịch như cổ phiếu.
- Lợi nhuận: theo kết quả của rổ tài sản bên trong.
- Rủi ro: vẫn chịu biến động thị trường; phí quản lý; sản phẩm có thể phức tạp hơn tên gọi.
- Thanh khoản: tùy từng quỹ, cần đọc quy định mua bán lại.
- Cần học trước: quỹ đang đầu tư vào gì, phí bao nhiêu, ai quản lý.
Bất động sản
- Là gì: đất và công trình gắn liền với đất.
- Lợi nhuận: tiền thuê và chênh lệch giá.
- Rủi ro: pháp lý, đòn bẩy tài chính, lãi suất thay đổi, khó bán khi cần tiền.
- Thanh khoản: thấp, chi phí giao dịch cao.
- Cần học trước: pháp lý sở hữu, dòng tiền thực tế sau chi phí (chi tiết ở Giai đoạn 5).
Crypto và tài sản số
- Là gì: tài sản tồn tại dưới dạng dữ liệu trên công nghệ chuỗi khối.
- Lợi nhuận: chủ yếu từ chênh lệch giá; một số hình thức khác như staking có cơ chế riêng và rủi ro riêng.
- Rủi ro: biến động rất mạnh, rủi ro bảo mật, lừa đảo, pháp lý thay đổi, dự án thiếu giá trị thực.
- Thanh khoản: có thể cao với tài sản lớn, rất thấp với token nhỏ.
- Cần học trước: cách lưu trữ và bảo vệ tài sản, trước cả việc chọn mua gì (Giai đoạn 4).
Đầu tư vào doanh nghiệp tư nhân
- Là gì: góp vốn vào công ty chưa niêm yết.
- Lợi nhuận: chia lợi nhuận hoặc giá trị phần vốn góp tăng lên khi có sự kiện thoái vốn.
- Rủi ro: thiếu minh bạch thông tin, khó thoái vốn, có thể mất toàn bộ vốn.
- Thanh khoản: rất thấp.
- Cần học trước: đọc hợp đồng góp vốn, quyền của cổ đông thiểu số, mô hình kinh doanh thật của doanh nghiệp.
Pre-IPO
- Là gì: đầu tư vào doanh nghiệp trước khi họ niêm yết cổ phiếu ra công chúng lần đầu.
- Lợi nhuận: kỳ vọng giá trị tăng khi niêm yết. Đây là kỳ vọng, không phải cam kết.
- Rủi ro: doanh nghiệp có thể không niêm yết đúng kế hoạch hoặc không niêm yết; thời gian khóa vốn dài; thông tin hạn chế; nhiều “cơ hội Pre-IPO” thực chất chỉ là lời mời gọi bán hàng.
- Thanh khoản: rất thấp.
- Cần học trước: đọc hồ sơ doanh nghiệp, phân biệt Pre-IPO thật với lời quảng cáo, xác minh ai đứng tên tài sản.
Nếu nhìn lại toàn bộ danh sách, bạn sẽ thấy một quy luật: tài sản càng dễ bán thì thông tin càng minh bạch và rủi ro càng dễ quan sát. Tài sản càng khó bán thì càng đòi hỏi bạn tự kiểm chứng nhiều hơn. Người mới thường bị hấp dẫn bởi nhóm sau vì nghe “cơ hội độc quyền”, trong khi đó lại là nhóm cần nhiều kỹ năng nhất.
Bài viết chuyên sâu nên đọc tiếp
- Vàng, tiền gửi hay chứng khoán: mỗi loại phù hợp với mục tiêu nào?
- Trái phiếu doanh nghiệp: người mới cần kiểm tra những gì trước khi mua?
- ETF là gì và khác gì mua cổ phiếu riêng lẻ?
- Pre-IPO là gì và làm sao phân biệt cơ hội thật với lời mời chào?
Giai đoạn 3 – Học về chứng khoán và thị trường vốn
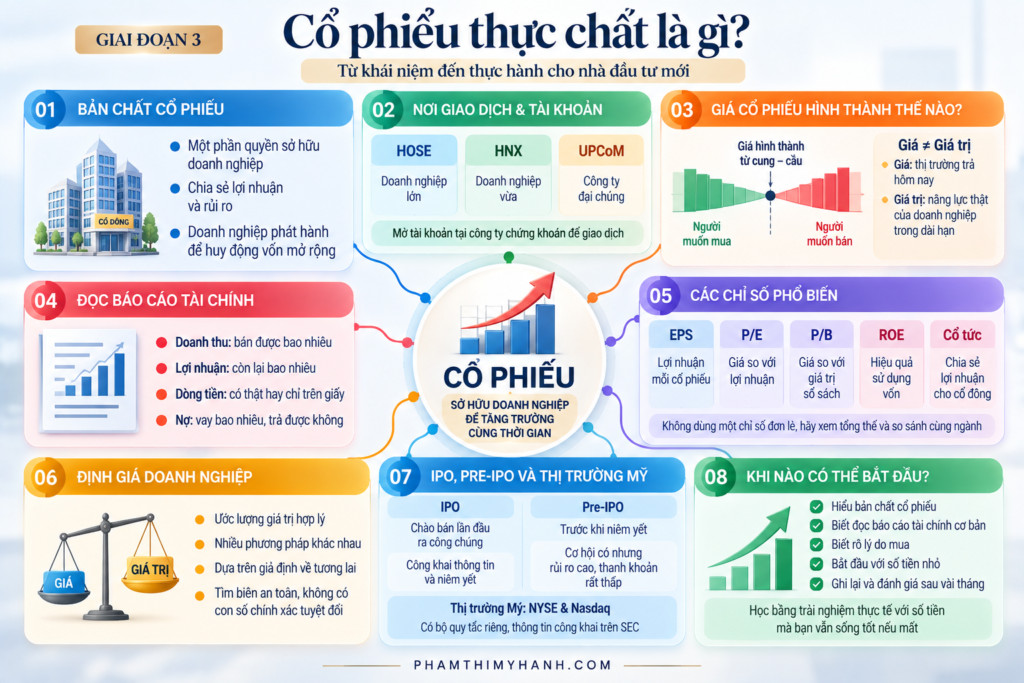
Cổ phiếu thực chất là gì?
Cổ phiếu không phải là “một mã để lên xuống”. Nó là một phần quyền sở hữu trong một doanh nghiệp thật. Khi bạn mua cổ phiếu, bạn trở thành cổ đông, tức là một trong những chủ của doanh nghiệp đó, dù phần sở hữu có thể rất nhỏ.
Vì sao doanh nghiệp phát hành cổ phiếu? Vì họ cần vốn để mở rộng: xây nhà máy, tuyển người, đầu tư công nghệ. Thay vì đi vay ngân hàng, họ có thể bán một phần quyền sở hữu cho nhiều nhà đầu tư. Đổi lại, cổ đông chia sẻ cả phần lãi lẫn phần rủi ro của doanh nghiệp.
Khi hiểu điều này, cách nhìn của bạn sẽ đổi: bạn không “đánh cược vào một mã”, bạn đang cân nhắc có muốn sở hữu một phần của doanh nghiệp này không.
Sàn giao dịch, công ty chứng khoán và tài khoản
Tại Việt Nam, có ba nơi giao dịch cổ phiếu chính: HOSE (Sở Giao dịch Chứng khoán TP.HCM), HNX (Sở Giao dịch Chứng khoán Hà Nội) và UPCoM (thị trường đăng ký giao dịch cho công ty đại chúng chưa niêm yết). Mỗi nơi có tiêu chuẩn và quy định giao dịch khác nhau, và các quy định này có thể thay đổi, nên hãy tra cứu trên website chính thức của từng sở khi cần.
Bạn không mua cổ phiếu trực tiếp từ sở. Bạn đi qua công ty chứng khoán, tổ chức được cấp phép làm trung gian. Bạn mở tài khoản chứng khoán tại công ty đó để đặt lệnh mua bán. Khi chọn công ty chứng khoán, hãy nhìn vào giấy phép hoạt động, phí giao dịch, tài liệu phân tích miễn phí, độ ổn định của hệ thống. Đừng chọn chỉ vì được tặng phí.
Giá cổ phiếu hình thành như thế nào?
Nói đơn giản: giá là điểm gặp nhau giữa người muốn mua và người muốn bán. Nếu nhiều người muốn mua hơn bán, giá có xu hướng đi lên. Ngược lại, giá đi xuống.
Điều quan trọng là giá không phải là giá trị. Giá là điều thị trường trả hôm nay, phản ánh cả kỳ vọng, tâm lý và tin tức. Giá trị là năng lực thực sự của doanh nghiệp trong việc tạo ra lợi nhuận và dòng tiền trong dài hạn. Người đầu tư trưởng thành dành thời gian để hiểu khoảng cách giữa hai thứ này.
Đọc báo cáo tài chính: doanh nghiệp này đang làm ăn thế nào?
Đây là kỹ năng nền tảng nhất của chứng khoán. Báo cáo tài chính là “bệnh án” của doanh nghiệp. Bạn không cần là kế toán, chỉ cần biết hỏi đúng câu hỏi:
- Doanh thu: doanh nghiệp bán được bao nhiêu? Có tăng đều qua các năm không?
- Lợi nhuận: sau khi trừ mọi chi phí, còn lại bao nhiêu? Lợi nhuận đến từ hoạt động kinh doanh chính hay từ những khoản bất thường?
- Dòng tiền: doanh nghiệp có thực sự thu về tiền mặt không, hay lợi nhuận chỉ nằm trên giấy?
- Nợ: doanh nghiệp vay bao nhiêu so với vốn của mình? Lợi nhuận có đủ để trả lãi không?
Một lỗi hay gặp: chỉ nhìn lợi nhuận mà bỏ qua dòng tiền. Có doanh nghiệp báo lãi đẹp nhưng tiền chưa thu về, và khi khách hàng không trả, khó khăn xuất hiện rất nhanh.
Các chỉ số phổ biến và chúng cho bạn biết điều gì
Tôi không muốn chỉ định nghĩa các chỉ số. Quan trọng là mỗi chỉ số giúp bạn hiểu điều gì, và giới hạn của nó ở đâu.
EPS (Earnings Per Share, “lợi nhuận trên mỗi cổ phiếu”): lợi nhuận của doanh nghiệp chia cho số cổ phiếu đang lưu hành. Nó cho bạn biết mỗi cổ phần “kiếm” được bao nhiêu. Giới hạn: EPS tăng có thể do doanh nghiệp làm ăn tốt, cũng có thể do mua lại cổ phiếu hoặc yếu tố một lần.
P/E (Price to Earnings, “giá trên lợi nhuận”): giá cổ phiếu chia cho EPS. Nó cho bạn biết thị trường đang trả bao nhiêu cho mỗi đồng lợi nhuận. P/E cao có thể nghĩa là thị trường kỳ vọng tăng trưởng, cũng có thể nghĩa là cổ phiếu đang đắt. Giới hạn: không thể so sánh P/E giữa các ngành khác nhau một cách máy móc, và lợi nhuận thay đổi thì P/E cũng thay đổi.
P/B (Price to Book, “giá trên giá trị sổ sách”): giá cổ phiếu so với giá trị tài sản ròng ghi trên sổ sách mỗi cổ phần. Thường hữu ích với ngành có nhiều tài sản như ngân hàng. Giới hạn: giá trị sổ sách không phải lúc nào cũng phản ánh giá trị thực của tài sản.
ROE (Return on Equity, “lợi nhuận trên vốn chủ sở hữu”): doanh nghiệp tạo ra bao nhiêu lợi nhuận từ vốn của cổ đông. Nó cho biết doanh nghiệp sử dụng vốn hiệu quả đến đâu. Giới hạn: ROE có thể cao vì doanh nghiệp vay nợ nhiều, nên phải xem cùng với chỉ số nợ.
Cổ tức (Dividend): phần lợi nhuận doanh nghiệp chia lại cho cổ đông, bằng tiền hoặc bằng cổ phiếu. Nó cho bạn biết doanh nghiệp có sẵn sàng và có khả năng chia sẻ lợi nhuận không. Giới hạn: cổ tức cao không đồng nghĩa với doanh nghiệp tốt, đôi khi là dấu hiệu doanh nghiệp không có kế hoạch tái đầu tư hấp dẫn.
Không có chỉ số nào đứng một mình. Cách dùng đúng là nhìn nhiều chỉ số cùng nhau, qua nhiều năm, và so sánh với doanh nghiệp cùng ngành.
Định giá doanh nghiệp: tư duy quan trọng hơn công thức
Định giá (Valuation) là quá trình ước lượng giá trị hợp lý của một doanh nghiệp. Có nhiều phương pháp, từ so sánh chỉ số đơn giản đến mô hình chiết khấu dòng tiền phức tạp. Với người mới, điều cần nhớ là: mọi định giá đều dựa trên giả định về tương lai, nên không có con số nào chính xác tuyệt đối. Mục tiêu không phải tìm ra “giá đúng”, mà là biết mình đang trả giá cao hay thấp so với những gì mình hiểu về doanh nghiệp, và mình có “biên an toàn” nếu giả định sai hay không.
IPO, Pre-IPO và thị trường Mỹ
IPO (Initial Public Offering, “chào bán cổ phiếu lần đầu ra công chúng”) là thời điểm doanh nghiệp lần đầu bán cổ phiếu cho công chúng và niêm yết trên sàn. Trước IPO, doanh nghiệp phải công bố nhiều thông tin hơn, và đó là lý do người đầu tư có thêm dữ liệu để đánh giá.
Điều tôi muốn nhấn mạnh: IPO không đồng nghĩa với “cơ hội chắc chắn”. Nhiều doanh nghiệp niêm yết rồi giá đi xuống. Việc một doanh nghiệp ra đại chúng chỉ nói rằng họ đã cần thêm vốn và đã đủ điều kiện niêm yết, chứ không nói gì về việc giá hiện tại có hợp lý hay không.
Với thị trường Mỹ, hai sàn lớn thường được nhắc là NYSE (Sở Giao dịch Chứng khoán New York) và Nasdaq. Doanh nghiệp niêm yết tại Mỹ phải nộp hồ sơ công bố thông tin cho cơ quan quản lý, và các hồ sơ này công khai để mọi người tra cứu, đây là một nguồn dữ liệu rất giá trị nếu bạn học cách đọc. Nhà đầu tư Việt Nam tiếp cận thị trường này qua con đường nào, chịu quy định gì, đó là câu hỏi pháp lý mà tôi sẽ nói kỹ ở Giai đoạn 8. Ở đây, bạn chỉ cần biết thị trường này tồn tại và có bộ quy tắc riêng.
Khi nào bạn có thể bắt đầu thực hành với chứng khoán?
Sau khi hiểu cổ phiếu là gì, biết đọc cơ bản báo cáo tài chính, và biết mình đang mua vì lý do gì, bạn có thể bắt đầu bằng số tiền nhỏ, tiền mà nếu mất bạn vẫn sống bình thường. Hãy ghi lại lý do mua trước khi đặt lệnh. Vài tháng sau, đọc lại xem lý do đó đúng hay sai. Đây là cách học rẻ nhất và thật nhất.
Bài viết chuyên sâu nên đọc tiếp
- Cách đọc báo cáo tài chính cho người mới
- P/E, P/B, ROE là gì và dùng thế nào cho đúng?
- Cách mở tài khoản chứng khoán và chọn công ty chứng khoán
- IPO và Pre-IPO khác nhau thế nào?
- Cách đọc hồ sơ F-1 của doanh nghiệp Mỹ
Giai đoạn 4 – Crypto và tài sản số
Tôi làm nội dung về Crypto đủ lâu để nói điều này: người mới không nên bắt đầu bằng việc mua coin. Hãy bắt đầu bằng việc hiểu mình đang chạm vào cái gì, và quan trọng hơn, mình sẽ giữ nó ở đâu, bằng cách nào.
Nền tảng: những khái niệm cần hiểu trước
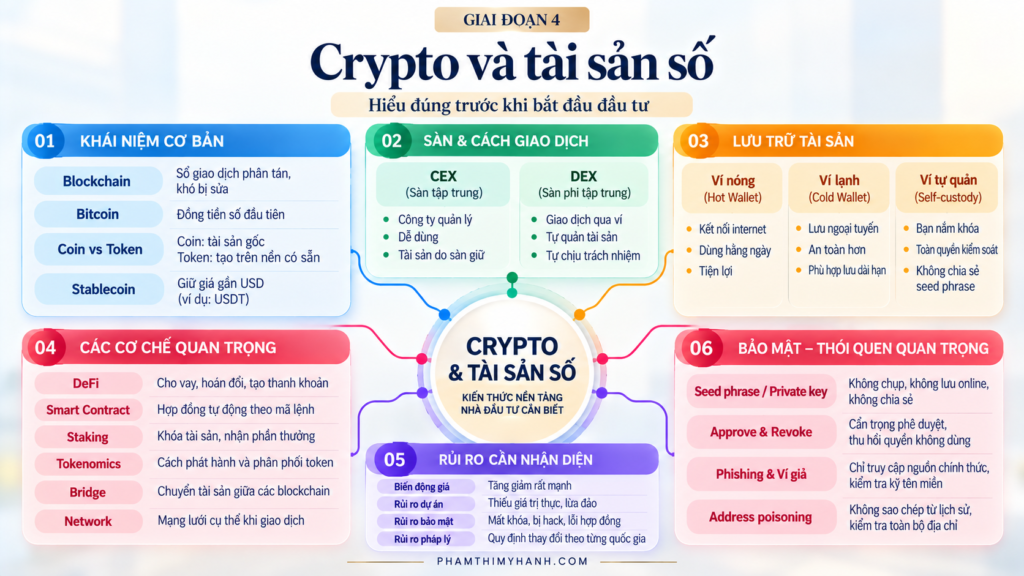
Blockchain (chuỗi khối) là một cuốn sổ ghi chép giao dịch được nhiều máy tính cùng lưu giữ và đối chiếu, thay vì do một tổ chức duy nhất nắm. Khi một giao dịch đã được ghi nhận, việc sửa nó rất khó. Nhờ đó, hai người lạ có thể giao dịch mà không cần trung gian xác nhận.
Bitcoin là ứng dụng đầu tiên và nổi tiếng nhất của công nghệ này, ra đời như một dạng tiền điện tử vận hành không cần ngân hàng trung gian.
Coin và token khác nhau thế nào? Nói dễ hiểu: coin là tài sản gốc của một mạng blockchain riêng (Bitcoin trên mạng Bitcoin). Token là tài sản được tạo ra trên nền một blockchain có sẵn, thường phục vụ một dự án hay ứng dụng cụ thể. Việc phân biệt này giúp bạn hiểu ai đang vận hành, ai chịu trách nhiệm, và giá trị đến từ đâu.
Stablecoin (đồng ổn định) là loại token được thiết kế để giữ giá gần một tài sản tham chiếu, thường là đô la Mỹ. USDT là một ví dụ phổ biến. Tên gọi “ổn định” dễ gây hiểu lầm: sự ổn định phụ thuộc vào việc bên phát hành có thực sự nắm tài sản đảm bảo tương ứng và quản lý minh bạch không. Đã từng có stablecoin mất neo giá. Hãy coi đây là rủi ro của bên phát hành, không phải một khoản tiền gửi.
Sàn tập trung và sàn phi tập trung. Trên sàn tập trung (CEX), một công ty vận hành nền tảng, giữ tài sản thay bạn và khớp lệnh. Tiện lợi, nhưng tài sản nằm dưới sự quản lý của họ. Trên sàn phi tập trung (DEX), bạn giao dịch trực tiếp qua hợp đồng thông minh bằng ví của chính mình, không giao tài sản cho ai giữ. Bạn được nhiều quyền tự chủ hơn, nhưng cũng phải tự chịu trách nhiệm nhiều hơn.
Ví nóng, ví lạnh và ví tự quản.
- Ví nóng (Hot Wallet) kết nối internet, tiện dùng hằng ngày, nhưng dễ bị tấn công hơn.
- Ví lạnh (Cold Wallet) lưu khóa ngoại tuyến, thường là thiết bị chuyên dụng, phù hợp lưu trữ dài hạn số tiền lớn.
- Ví tự quản (Self-custody Wallet) là ví mà chỉ bạn nắm quyền kiểm soát khóa. Nếu bạn để tài sản trên sàn, về bản chất sàn đang giữ nó cho bạn.
Có một câu nói quen thuộc trong cộng đồng: “Not your keys, not your coins” (không nắm khóa thì không thật sự nắm tài sản). Nó không có nghĩa để trên sàn là sai, mà nghĩa là bạn cần hiểu mình đang tin tưởng ai khi chọn cách lưu trữ.
Bước nâng cao: những cơ chế bạn sẽ gặp
DeFi (Decentralized Finance, “tài chính phi tập trung”) là các dịch vụ như cho vay, hoán đổi, tạo thanh khoản, vận hành bằng hợp đồng thông minh thay vì ngân hàng hay sàn truyền thống.
Smart Contract (hợp đồng thông minh) là đoạn mã tự động thực thi khi điều kiện được thỏa. Nó không “thông minh” theo nghĩa tự suy nghĩ. Nó làm đúng những gì được viết, kể cả khi mã có lỗi. Đây là lý do một lỗi nhỏ có thể gây thiệt hại lớn.
Staking là việc khóa một lượng tài sản để hỗ trợ vận hành mạng hoặc giao thức, đổi lại nhận phần thưởng. Câu hỏi cần đặt ra: phần thưởng đến từ đâu? Có cơ chế thật hay đến từ việc phát hành thêm token? Rủi ro khi bị khóa, khi giá giảm hay khi giao thức gặp sự cố là gì?
Tokenomics (kinh tế học của token) là cách một token được phát hành, phân phối, sử dụng và kiểm soát nguồn cung. Hãy hỏi: ai đang nắm phần lớn token? Lịch mở khóa thế nào? Token dùng để làm gì trong hệ sinh thái? Một dự án hay về công nghệ vẫn có thể có tokenomics khiến người mua sau chịu thiệt.
Approve và Revoke. Khi bạn dùng một ứng dụng DeFi, bạn thường phải “phê duyệt” (Approve) cho hợp đồng thông minh được phép sử dụng token trong ví của bạn. Revoke là thu hồi quyền đó. Chi tiết về rủi ro của việc này tôi sẽ nói ở phần bảo mật ngay dưới đây.
Bridge (cầu nối) là công cụ chuyển tài sản giữa các mạng blockchain khác nhau. Đây từng là một trong những điểm bị tấn công nhiều, nên hãy dùng thận trọng và với số tiền nhỏ khi mới thử.
Network (mạng lưới) là blockchain cụ thể mà bạn đang dùng. Cùng một loại token có thể tồn tại trên nhiều mạng. Gửi token đến đúng địa chỉ nhưng sai mạng là một lỗi khiến nhiều người mất tiền hoặc mất công khôi phục. Luôn kiểm tra mạng trước khi chuyển.
Bảo mật tài sản số – kiến thức nhà đầu tư không được phép bỏ qua
Đây là phần tôi muốn bạn đọc chậm nhất.
Blockchain giúp giảm sự phụ thuộc vào trung gian. Nhưng hệ quả đi kèm là: rất nhiều trách nhiệm bảo vệ tài sản được chuyển sang chính người sở hữu. Với ngân hàng, nếu bị lừa chuyển tiền, đôi khi vẫn còn cơ chế can thiệp. Với ví tự quản, giao dịch đã ký và gửi đi thường không thể đảo ngược. Không có “tổng đài” để gọi cho bạn.
Seed Phrase (cụm từ khôi phục ví) là dãy từ (thường 12 hoặc 24 từ) dùng để khôi phục toàn bộ ví. Ai có cụm từ này là có toàn quyền với ví của bạn.
Private Key (khóa riêng tư) là chuỗi mã cho phép ký và xác nhận giao dịch. Cũng như cụm từ khôi phục, ai nắm khóa là nắm tài sản.
Nguyên tắc với cả hai: không chụp màn hình, không lưu trên ghi chú điện thoại hay email, không gửi cho bất kỳ ai, kể cả người tự xưng là hỗ trợ kỹ thuật. Không có bộ phận hỗ trợ chính thống nào cần hỏi cụm từ khôi phục của bạn. Nếu ai đó hỏi, đó là lừa đảo.
Approve token và Unlimited Approval. Khi bạn phê duyệt cho một hợp đồng thông minh, bạn cấp cho nó quyền sử dụng token của mình. Unlimited Approval (phê duyệt không giới hạn) nghĩa là quyền này không có mức trần. Nếu hợp đồng đó bị lỗi, bị tấn công, hoặc vốn là hợp đồng độc hại, kẻ xấu có thể rút toàn bộ số token đó mà không cần bạn ký thêm lần nào. Đây là kiểu mất tài sản khiến nhiều người bối rối vì “tôi đâu có chuyển tiền đi”.
Thói quen nên có: đọc kỹ màn hình phê duyệt, cân nhắc đặt hạn mức vừa đủ thay vì không giới hạn nếu ví hỗ trợ, và định kỳ kiểm tra rồi thu hồi các quyền đã cấp bằng công cụ kiểm tra quyền phê duyệt trên trình khám phá blockchain của mạng bạn dùng hoặc các công cụ chuyên dụng. Bạn nên tự tìm và xác minh công cụ qua nguồn uy tín, vì cũng có công cụ giả mạo.
Smart Contract Permission (quyền của hợp đồng thông minh) rộng hơn việc phê duyệt token: nhiều thao tác yêu cầu bạn ký một thông điệp. Có những thông điệp trông vô hại nhưng thực chất cho phép người khác thao tác với tài sản của bạn. Quy tắc: không ký thứ mình không hiểu.
Address Poisoning (đầu độc địa chỉ). Kẻ xấu tạo ra một địa chỉ ví có phần đầu và phần cuối giống địa chỉ bạn hay giao dịch, rồi gửi một khoản rất nhỏ để địa chỉ giả xuất hiện trong lịch sử giao dịch của bạn. Sau này, nếu bạn sao chép địa chỉ từ lịch sử, bạn có thể gửi nhầm cho kẻ lừa đảo. Cách phòng: không sao chép địa chỉ từ lịch sử giao dịch; dùng sổ địa chỉ đã lưu và kiểm tra toàn bộ ký tự, không chỉ đầu và cuối; gửi thử số nhỏ trước khi chuyển số lớn.
Phishing là lừa đảo bằng cách giả danh: email, tin nhắn, mạng xã hội giả làm sàn, ví hoặc dự án để dụ bạn bấm liên kết và nhập thông tin. Ví giả và website giả là hình thức phổ biến: giao diện gần như giống hệt trang thật, chỉ khác tên miền vài ký tự; ứng dụng ví giả trên kho ứng dụng hoặc quảng cáo tìm kiếm. Cách phòng: truy cập từ đường dẫn bạn đã lưu và kiểm chứng, không bấm liên kết từ tin nhắn hoặc quảng cáo; kiểm tra kỹ tên miền; chỉ tải ví từ nguồn chính thức của nhà phát triển.
Social Engineering (kỹ thuật thao túng tâm lý) là điểm chung của phần lớn các vụ lừa. Kẻ xấu không phá mã, họ thuyết phục bạn tự tay đưa tài sản. Họ tạo cảm giác khẩn cấp (“tài khoản sắp bị khóa”), lợi ích hấp dẫn (“airdrop miễn phí, cơ hội có hạn”), hoặc uy tín giả (giả làm người quen, nhân viên hỗ trợ, người nổi tiếng). Dấu hiệu chung: bị thúc ép phải hành động ngay. Khi thấy điều đó, hãy dừng lại.
Một bộ thói quen tối thiểu cho người mới:
- Tách ví dùng hằng ngày (số nhỏ) và ví lưu trữ dài hạn (số lớn, ưu tiên ví lạnh).
- Ghi seed phrase ra vật liệu bền, cất ở nơi an toàn, và không bao giờ nhập vào website.
- Thử giao dịch số nhỏ trước khi chuyển số lớn.
- Kiểm tra mạng và địa chỉ mỗi lần chuyển.
- Định kỳ kiểm tra và thu hồi quyền phê duyệt không còn dùng.
- Bật xác thực hai lớp cho tài khoản sàn, ưu tiên ứng dụng xác thực thay vì tin nhắn SMS.
- Nghi ngờ mọi lời mời “đầu tư lợi nhuận cao”, đặc biệt khi kèm áp lực thời gian.
Khi nào có thể bắt đầu thực hành?
Chỉ sau khi bạn hiểu cách lưu trữ và bảo vệ tài sản, và chấp nhận rằng số tiền bỏ vào đây có thể giảm rất mạnh. Hãy bắt đầu bằng một khoản nhỏ, dùng để học cách thao tác an toàn chứ không phải để kiếm lời.
Bài viết chuyên sâu nên đọc tiếp
- Ví nóng và ví lạnh khác nhau thế nào?
- Approve và Revoke trong ví Crypto là gì?
- Seed phrase: cách lưu giữ an toàn và những sai lầm thường gặp
- Address Poisoning là gì và cách phòng tránh?
- Staking có thực sự an toàn?
- Những hình thức lừa đảo ví Crypto phổ biến
- Stablecoin: rủi ro nằm ở đâu?
Giai đoạn 5 – Bất động sản và tài sản thực
Bất động sản là loại tài sản người Việt quen thuộc nhất. Chính vì quen nên nhiều người bước vào bằng cảm tính: “đất thì không mất”, “nhà thì cứ giữ rồi sẽ lên”. Tôi không nói những câu đó luôn sai. Nhưng nếu bạn muốn đầu tư thay vì chỉ sở hữu, có vài thứ cần học trước.
Giá trị tài sản và dòng tiền
Hãy tách hai câu hỏi mà người mới hay gộp làm một:
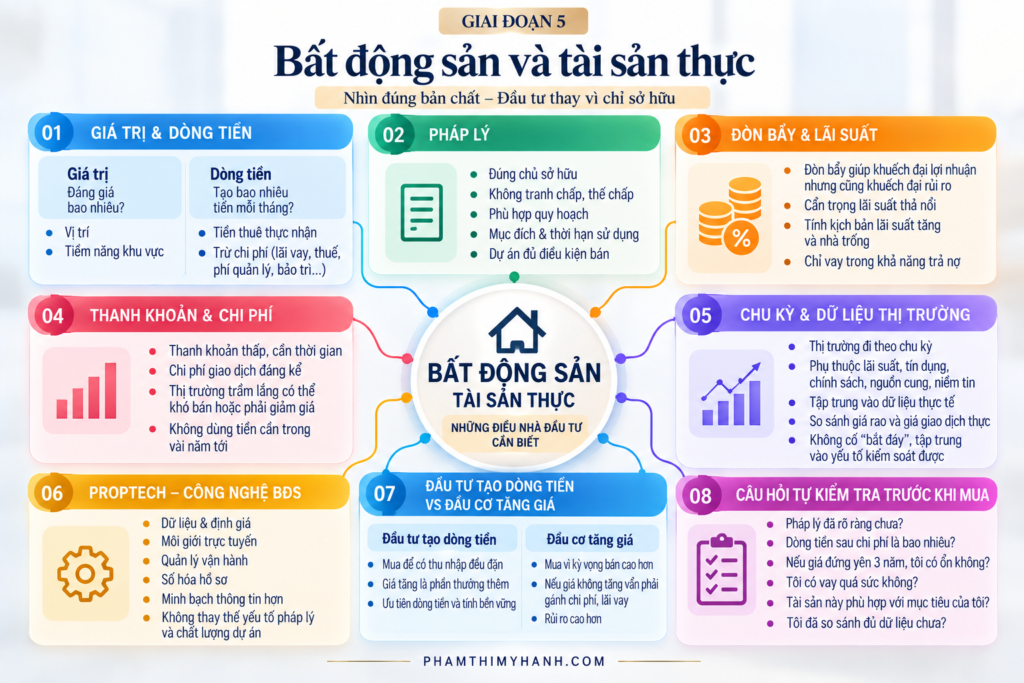
- Tài sản này đáng giá bao nhiêu? (giá trị)
- Tài sản này tạo ra bao nhiêu tiền mỗi tháng cho mình, sau khi trừ mọi chi phí? (dòng tiền)
Với bất động sản cho thuê, dòng tiền thực tế là tiền thuê trừ đi lãi vay (nếu có), thuế, phí quản lý, bảo trì, thời gian bỏ trống. Nhiều người chỉ lấy tiền thuê chia giá mua rồi kết luận “sinh lời tốt”, trong khi quên những khoản chi kể trên. Hãy tự lập bảng thu chi cho từng tài sản, giống như bạn làm với ngân sách cá nhân ở Giai đoạn 1.
Pháp lý: điều kiện đầu tiên, không phải điều kiện cuối cùng
Với bất động sản, pháp lý là nền móng. Bạn cần biết:
- Tài sản đứng tên ai, và người bán có đúng là người có quyền bán không?
- Đất hoặc nhà đang có thế chấp, tranh chấp, quy hoạch gì không?
- Mục đích sử dụng đất và thời hạn sử dụng là gì?
- Nếu mua dự án chưa hoàn thiện: chủ đầu tư đã đủ điều kiện pháp lý để bán chưa, và tiền của bạn được quản lý thế nào?
Quy định về bất động sản thay đổi theo thời gian, nên tôi không liệt kê điều luật cụ thể ở đây. Khi cần ra quyết định, hãy tra văn bản chính thức còn hiệu lực, hoặc hỏi luật sư hay công chứng viên có chuyên môn. Đừng dựa vào lời môi giới, vì họ có lợi ích trong giao dịch.
Đòn bẩy, lãi suất và thanh khoản
Đòn bẩy (Leverage) là dùng vốn vay để mua tài sản lớn hơn số tiền mình có. Khi giá tăng, đòn bẩy khuếch đại lợi nhuận. Khi giá giảm hoặc thu nhập gián đoạn, nó khuếch đại cả thua lỗ, và bạn vẫn phải trả nợ.
Điểm nguy hiểm nhất là lãi suất thả nổi. Nhiều khoản vay có lãi suất ưu đãi trong thời gian đầu, sau đó điều chỉnh theo thị trường. Một khoản vay bạn trả được ở mức lãi này có thể trở thành gánh nặng ở mức lãi khác. Câu hỏi nên tự đặt trước khi vay: “Nếu lãi suất tăng thêm vài điểm phần trăm và nhà trống vài tháng, mình có còn trả được không?”
Thanh khoản của bất động sản thấp: bán cần thời gian, chi phí giao dịch đáng kể, và thị trường trầm lắng có thể khiến bạn muốn bán mà không bán được, hoặc phải giảm giá sâu. Vì vậy, đừng dùng số tiền mình có thể cần trong vài năm tới để mua bất động sản.
Chu kỳ bất động sản và dữ liệu
Thị trường bất động sản có xu hướng đi theo chu kỳ: giai đoạn sôi động, giai đoạn chững lại, giai đoạn điều chỉnh, rồi phục hồi. Chu kỳ chịu ảnh hưởng của lãi suất, tín dụng, chính sách, nguồn cung và niềm tin thị trường. Nhưng bạn khó dự đoán chính xác thời điểm chuyển pha, nên thay vì cố “bắt đáy”, hãy tập trung vào những gì kiểm soát được: pháp lý sạch, dòng tiền chịu đựng được, không vay quá sức.
Dữ liệu là thứ giúp bạn bớt phụ thuộc vào lời đồn. Thay vì chỉ nghe “khu này sắp lên”, hãy thử tìm: giá giao dịch thực tế so với giá rao, tiến độ hạ tầng đã hoàn thành so với dự kiến, mật độ dân cư, mức cho thuê thực tế trong khu, nguồn cung mới sắp ra. Giá rao bán và giá giao dịch thành công có thể chênh nhau đáng kể.
PropTech: công nghệ đang thay đổi gì?
PropTech (“công nghệ bất động sản”) là việc ứng dụng công nghệ vào thị trường bất động sản: nền tảng dữ liệu và định giá, môi giới trực tuyến, quản lý vận hành tòa nhà, số hóa hồ sơ, và gần đây là các ý tưởng như mã hóa quyền sở hữu tài sản thành token. Công nghệ có thể làm thông tin minh bạch hơn, nhưng nó không tự làm pháp lý sạch hơn hay dự án tốt hơn. Một nền tảng đẹp vẫn có thể đứng trên một tài sản có vấn đề. Câu hỏi luôn là: tài sản thật nằm ở đâu, ai đứng tên, và quyền của nhà đầu tư được đảm bảo bằng cơ chế gì.
Đầu tư tạo dòng tiền và đầu cơ chờ tăng giá
Đây là ranh giới quan trọng, tôi sẽ quay lại ở Giai đoạn 10, nhưng cần đặt nền từ bây giờ.
- Đầu tư tạo dòng tiền: bạn mua tài sản vì nó tạo ra thu nhập đều đặn (tiền thuê, cổ tức). Giá tăng là phần thưởng thêm, không phải điều kiện để bài toán thành lập.
- Đầu cơ chờ tăng giá: bạn mua vì kỳ vọng sẽ bán cao hơn. Nếu giá không tăng, bạn vẫn phải gánh lãi vay và chi phí giữ tài sản, và bài toán sụp đổ.
Một cách kiểm tra nhanh: “Nếu giá tài sản này đứng yên 3 năm, mình có còn ổn về tài chính không?” Nếu câu trả lời là không, có lẽ bạn đang đầu cơ, dù bạn gọi nó là đầu tư.
Bài viết chuyên sâu nên đọc tiếp
- Cách tính dòng tiền thực của một bất động sản cho thuê
- Những điều cần kiểm tra về pháp lý trước khi mua nhà đất
- Vay mua bất động sản: đọc hợp đồng tín dụng và lãi suất thả nổi
- Chu kỳ bất động sản và cách dùng dữ liệu thay vì tin đồn
- PropTech là gì và ảnh hưởng thế nào đến nhà đầu tư?
Giai đoạn 6 – Kinh tế vĩ mô: dòng tiền đang đi đâu, và vì sao?
Mục tiêu của chương này không phải biến bạn thành nhà kinh tế học. Tôi muốn bạn hiểu đủ để đọc tin tức và tự hỏi: “Điều này ảnh hưởng thế nào đến tiền gửi, vàng, chứng khoán, bất động sản và Crypto của mình?”
Bảy khái niệm bằng ngôn ngữ đời thường
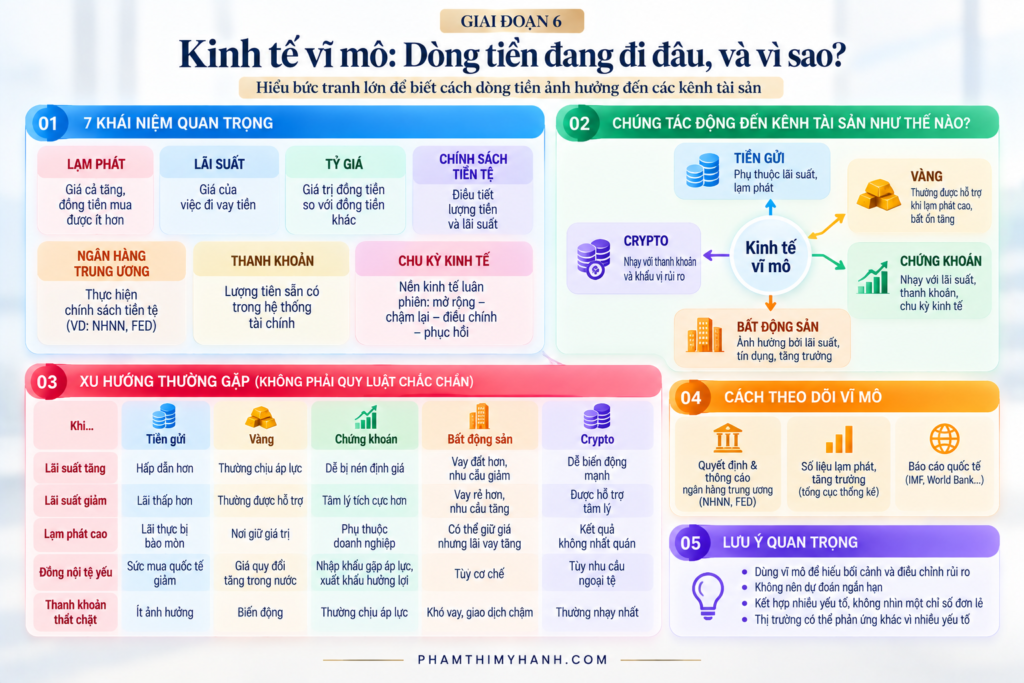
Lạm phát (Inflation): giá cả nói chung tăng, đồng tiền mua được ít hơn.
Lãi suất (Interest Rate): “giá của việc đi vay tiền”. Lãi suất cao thì vay đắt và gửi tiết kiệm hấp dẫn hơn. Lãi suất thấp thì vay rẻ và dòng tiền dễ tìm đến các kênh khác.
Tỷ giá (Exchange Rate): giá của đồng tiền này tính theo đồng tiền khác. Nó ảnh hưởng đến giá hàng nhập khẩu, chi phí vay ngoại tệ, và sức hấp dẫn của việc giữ tài sản bằng đồng tiền nào.
Chính sách tiền tệ (Monetary Policy): các biện pháp cơ quan quản lý tiền tệ dùng để điều tiết lượng tiền và lãi suất trong nền kinh tế, nhằm giữ ổn định giá cả và hỗ trợ tăng trưởng.
Ngân hàng trung ương (Central Bank): tổ chức thực hiện chính sách tiền tệ. Ở Việt Nam là Ngân hàng Nhà nước Việt Nam. Ở Mỹ là FED (Cục Dự trữ Liên bang), và quyết định của FED thường được cả thế giới theo dõi vì đồng đô la Mỹ có vai trò lớn trong tài chính toàn cầu.
Thanh khoản (Liquidity) ở tầm vĩ mô: lượng tiền sẵn có trong hệ thống tài chính để cho vay và đầu tư. Khi thanh khoản dồi dào, tiền dễ chảy vào tài sản. Khi thanh khoản thắt chặt, tài sản dễ chịu áp lực.
Chu kỳ kinh tế (Economic Cycle): nền kinh tế lúc mở rộng, lúc chậm lại, thay phiên nhau, chịu tác động của tín dụng, đầu tư, tiêu dùng và các cú sốc bên ngoài.
Chúng liên quan thế nào đến từng kênh tài sản?
Đây là phần nhiều người bỏ qua. Tôi trình bày dạng “xu hướng thường gặp”, không phải quy luật chắc chắn. Thị trường có thể phản ứng khác vì nhiều yếu tố chồng lên nhau.
| Khi… | Tiền gửi | Vàng | Chứng khoán | Bất động sản | Crypto |
|---|---|---|---|---|---|
| Lãi suất tăng | Hấp dẫn hơn | Thường chịu áp lực (vàng không sinh lãi) | Chi phí vốn tăng, định giá dễ bị nén | Vay đắt hơn, nhu cầu mua có thể giảm | Thường nhạy với khẩu vị rủi ro, dễ biến động mạnh |
| Lãi suất giảm | Lãi thu được thấp hơn | Thường được hỗ trợ | Chi phí vốn giảm, tâm lý thường tích cực hơn | Vay rẻ hơn, nhu cầu có thể tăng | Thanh khoản dễ dãi thường hỗ trợ tâm lý |
| Lạm phát cao | Lãi thực bị bào mòn | Thường được xem là nơi giữ giá trị | Tùy doanh nghiệp có chuyển được chi phí sang giá bán không | Tài sản thực có thể giữ giá, nhưng lãi vay có thể tăng theo | Kết quả không nhất quán |
| Đồng nội tệ yếu đi | Sức mua quốc tế giảm | Giá quy đổi trong nước có thể tăng | Doanh nghiệp nhập khẩu chịu áp lực, xuất khẩu có thể hưởng lợi | Tùy cơ chế | Tùy nhu cầu ngoại tệ |
| Thanh khoản thắt chặt | Ít ảnh hưởng trực tiếp | Biến động | Thường chịu áp lực | Khó vay, giao dịch chậm | Thường nhạy nhất |
Điều tôi muốn bạn rút ra từ bảng này không phải là con số hay công thức, mà là cách suy nghĩ chuỗi: một quyết định lãi suất thay đổi chi phí vay, chi phí vay thay đổi hành vi của doanh nghiệp và người mua nhà, và từ đó đến giá của các tài sản. Khi thấy một tin vĩ mô, hãy tập hỏi: “Cái này làm dòng tiền dịch chuyển về đâu?”
Cách theo dõi vĩ mô mà không bị choáng ngợp
Bạn không cần đọc hết mọi thứ. Một thói quen khả thi là mỗi tháng dành một buổi xem các dữ liệu chính từ nguồn chính thức: quyết định và thông cáo của ngân hàng trung ương, số liệu lạm phát và tăng trưởng do cơ quan thống kê công bố, báo cáo của các tổ chức quốc tế như IMF hay World Bank. Các trang này được giới thiệu ở mục “Học ở đâu?”.
Một cảnh báo: nhiều người dùng vĩ mô để “dự đoán thị trường tuần sau”. Việc này rất khó, kể cả với chuyên gia. Hãy dùng vĩ mô để hiểu bối cảnh và điều chỉnh mức rủi ro, không phải để đặt cược theo tin tức.
Bài viết chuyên sâu nên đọc tiếp
- Lạm phát là gì và ảnh hưởng thế nào đến tiền tiết kiệm của bạn?
- Lãi suất tác động đến chứng khoán, vàng và bất động sản ra sao?
- FED họp là họp gì và vì sao thị trường Crypto cũng quan tâm?
- Tỷ giá USD/VND: nhà đầu tư cá nhân cần hiểu gì?
- Chu kỳ kinh tế cho người mới: đọc tin tức thế nào cho đỡ hoang mang?
Giai đoạn 7 – AI, công nghệ và dữ liệu
Nhà đầu tư không cần biết lập trình
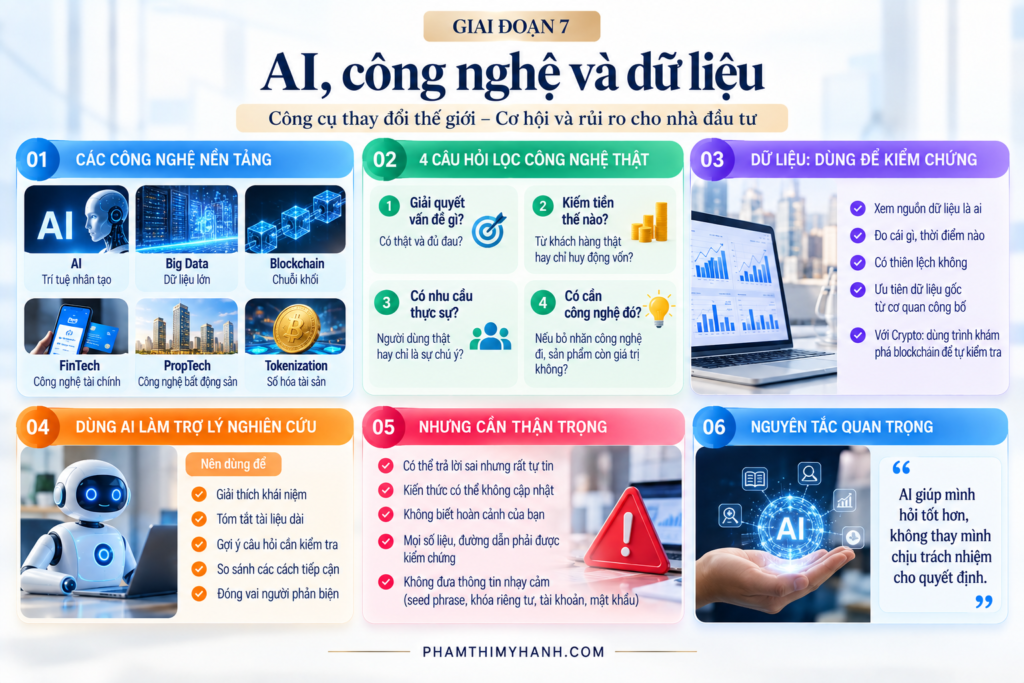
Nhiều người nghĩ muốn đầu tư vào công nghệ thì phải hiểu code. Không cần. Bạn cũng không cần biết chế tạo động cơ mới đánh giá được một hãng xe. Điều cần hiểu là công nghệ đó giải quyết vấn đề gì, và có ai thực sự trả tiền cho việc đó không.
Các khái niệm nền mà một nhà đầu tư kỷ nguyên số nên nắm:
- AI (Artificial Intelligence, “trí tuệ nhân tạo”): hệ thống máy tính thực hiện những việc thường đòi hỏi trí thông minh của con người như nhận diện, dự đoán, tạo văn bản, hình ảnh.
- Big Data (“dữ liệu lớn”): khối lượng dữ liệu rất lớn, đa dạng, được phân tích để tìm quy luật và hỗ trợ ra quyết định.
- Blockchain (“chuỗi khối”): đã giải thích ở Giai đoạn 4.
- FinTech (“công nghệ tài chính”): ứng dụng công nghệ để cung cấp dịch vụ tài chính như thanh toán, cho vay, đầu tư.
- PropTech (“công nghệ bất động sản”): đã nói ở Giai đoạn 5.
- Tokenization (“số hóa tài sản thành token”): biểu diễn quyền liên quan đến một tài sản (thực hoặc tài chính) dưới dạng token trên blockchain. Ý tưởng này hấp dẫn, nhưng quyền của người nắm token có được pháp luật công nhận và bảo vệ hay không lại là câu hỏi pháp lý riêng, nên chưa thể coi việc “có token” là đồng nghĩa với “sở hữu tài sản”.
Bốn câu hỏi lọc công nghệ thật và câu chuyện marketing
Mỗi khi thấy một dự án, một cổ phiếu hay một sản phẩm gắn nhãn “AI”, “blockchain”, “Web3”, hãy hỏi:
- Công nghệ này giải quyết vấn đề gì? Vấn đề đó có thật và đủ đau không?
- Doanh nghiệp kiếm tiền từ nó thế nào? Doanh thu đến từ khách hàng trả tiền, hay chủ yếu từ việc huy động vốn và bán token?
- Thị trường thực sự có nhu cầu không? Có người dùng thật, tăng trưởng thật, hay chỉ có sự chú ý trên mạng xã hội?
- Có cần công nghệ đó không? Nếu bỏ nhãn công nghệ đi, sản phẩm còn giá trị không? Nhiều sản phẩm gắn chữ “AI” chỉ để tăng sức hút, không thay đổi bản chất.
Một dấu hiệu cảnh giác: khi lời quảng bá nói nhiều về tầm nhìn tương lai nhưng rất ít về khách hàng hiện tại, doanh thu, hay cách công nghệ vận hành.
Dữ liệu: dùng để kiểm chứng, không để tô đẹp niềm tin
Dữ liệu giúp bạn ra quyết định bớt cảm tính, nhưng chỉ khi bạn hỏi nguồn dữ liệu là ai, đo cái gì, thời điểm nào, và có thiên lệch không. Một biểu đồ đẹp vẫn có thể chọn khoảng thời gian có lợi cho một kết luận định sẵn. Hãy tập thói quen xem dữ liệu gốc từ cơ quan công bố thay vì chỉ xem ảnh chụp trên mạng xã hội. Với Crypto, các trình khám phá blockchain cho phép bạn tự xem giao dịch, số dư và hoạt động của hợp đồng. Đó là dạng dữ liệu công khai rất đáng học cách đọc.
Dùng AI như công cụ hỗ trợ nghiên cứu, không phải người ra quyết định
AI có thể giúp bạn rất nhiều: giải thích khái niệm, tóm tắt tài liệu dài, gợi ý câu hỏi cần hỏi, so sánh các cách tiếp cận, kiểm tra lại logic của bạn. Nhưng bạn cần biết giới hạn của nó.
Nên dùng AI để:
- Hiểu một khái niệm khó theo ngôn ngữ đơn giản hơn.
- Tóm tắt báo cáo hoặc hồ sơ dài, rồi bạn tự đối chiếu với bản gốc.
- Lập danh sách câu hỏi cần kiểm tra khi đánh giá một khoản đầu tư.
- Đóng vai người phản biện: yêu cầu nó chỉ ra điểm yếu trong lập luận của bạn.
Cần thận trọng vì:
- AI có thể trả lời sai một cách rất tự tin, kể cả về số liệu, tên riêng, quy định.
- Kiến thức của AI có thể không cập nhật đến hiện tại.
- AI không biết hoàn cảnh tài chính cụ thể và khả năng chịu rủi ro của bạn.
- Số liệu, điều luật, đường dẫn do AI đưa ra phải được kiểm chứng với nguồn gốc trước khi dùng.
- Đừng đưa vào AI thông tin nhạy cảm như seed phrase, khóa riêng tư, số tài khoản, mật khẩu.
Một nguyên tắc tôi tự áp dụng: AI giúp mình hỏi tốt hơn, không thay mình chịu trách nhiệm cho quyết định. Nếu tôi không kiểm tra được câu trả lời từ một nguồn độc lập, tôi không dùng nó để đặt tiền.
Bài viết chuyên sâu nên đọc tiếp
- Cách dùng AI để nghiên cứu đầu tư mà không bị dẫn sai
- Tokenization là gì và người nắm token có thực sự sở hữu tài sản?
- FinTech và PropTech: 4 câu hỏi để lọc ra công nghệ thật
- Cách đọc dữ liệu on-chain cơ bản bằng trình khám phá blockchain
- Dự án gắn nhãn AI: dấu hiệu của câu chuyện marketing
Giai đoạn 8 – Pháp lý, thuế và quyền sở hữu tài sản
Đây là chương nhiều người bỏ qua vì thấy khô. Nhưng tôi nghĩ nó là chương quyết định bạn giữ được tài sản hay không, chứ không chỉ mua được hay không.
Một lưu ý về nguồn: phần quy định Việt Nam dưới đây được tổng hợp từ các nguồn tra cứu tại thời điểm 30/09/2026. Pháp luật về tài sản số đang thay đổi nhanh. Trước khi ra quyết định có liên quan đến tiền thật, bạn cần đối chiếu văn bản gốc trên cổng thông tin chính thức hoặc hỏi luật sư, chuyên gia thuế. Nội dung này mang tính giáo dục, không phải tư vấn pháp lý.
Năm câu hỏi về quyền sở hữu
Trước khi gửi tiền hay tài sản vào bất kỳ đâu, hãy tập hỏi:
- Tài sản đứng tên ai? Tên bạn, tên nền tảng, hay tên một pháp nhân khác?
- Ai đang lưu ký? Lưu ký (Custody) là việc một tổ chức giữ tài sản thay bạn. Với cổ phiếu, đó là công ty chứng khoán và tổ chức lưu ký. Với Crypto trên sàn tập trung, đó là chính sàn. Với ví tự quản, đó là bạn.
- Tài sản của bạn có được tách biệt khỏi tài sản của nền tảng không? Đây là điểm sống còn khi nền tảng gặp sự cố.
- Quyền của bạn được viết ở đâu? Trong luật, trong điều khoản dịch vụ, hay chỉ trong lời quảng cáo?
- Nếu có tranh chấp, giải quyết ở đâu, theo luật nước nào?
Nếu nền tảng phá sản thì chuyện gì có thể xảy ra?
Câu trả lời phụ thuộc vào ba thứ: luật của nơi nền tảng đăng ký, hợp đồng bạn đã đồng ý, và việc tài sản khách hàng có được tách riêng hay không.
Nếu tài sản khách hàng được tách biệt và pháp luật công nhận điều đó, khả năng lấy lại tài sản thường tốt hơn. Nếu tài sản bị trộn lẫn với tiền của nền tảng, khách hàng có thể chỉ được xếp vào hàng chủ nợ, tức là chờ chia theo thứ tự ưu tiên trong thủ tục phá sản, thường mất nhiều năm và có thể chỉ nhận lại một phần. Ngành Crypto thế giới đã có những vụ sụp đổ nền tảng khiến hàng triệu người rơi vào hoàn cảnh này. Điều rút ra không phải “sàn nào cũng xấu”, mà là: khi bạn giao tài sản cho ai giữ, bạn đang trao một phần niềm tin và một phần rủi ro cho họ.
Nếu sàn bị hack thì trách nhiệm thuộc về ai?
Không có câu trả lời chung. Nó tùy vào giấy phép của nền tảng, điều khoản sử dụng, việc có quỹ bảo hiểm hoặc dự phòng hay không, và pháp luật nơi nền tảng hoạt động. Hãy đọc mục “giới hạn trách nhiệm” trong điều khoản dịch vụ trước khi gửi số tiền lớn. Nhiều nền tảng ghi rõ các trường hợp họ không bồi thường, và người dùng thường chỉ biết điều đó sau khi sự cố xảy ra.
Với ví tự quản thì đơn giản hơn nhưng khắc nghiệt hơn: nếu khóa của bạn bị lộ hoặc bạn ký nhầm giao dịch, thường không có bên nào để khiếu nại.
Thuế phát sinh khi nào?
Nguyên tắc chung ở nhiều nơi: thuế thường phát sinh khi bạn bán, chuyển nhượng hoặc đổi tài sản và có thu nhập, chứ không phải lúc chỉ nắm giữ. Nhưng cách tính, thuế suất, việc đổi coin này sang coin khác có bị coi là chuyển nhượng hay không, thay đổi theo từng quốc gia. Hãy lưu lại lịch sử giao dịch (ngày, số lượng, giá mua, giá bán, phí) ngay từ đầu, vì sau này rất khó dựng lại.
Tài sản số theo pháp luật các quốc gia
Cách các nước nhìn nhận tài sản số rất khác nhau: có nơi cho phép và cấp phép quản lý chặt, có nơi hạn chế hoặc cấm một số hoạt động, có nơi vẫn còn khoảng trống pháp lý. Nếu bạn sống ở một nước nhưng dùng nền tảng đặt ở nước khác, bạn có thể chịu quy định của cả hai. Tôi không liệt kê từng nước ở đây vì thông tin này dễ lỗi thời. Nếu định dùng một nền tảng nước ngoài, hãy tự kiểm tra tình trạng giấy phép của nó với cơ quan quản lý chính thức tại nơi nó đăng ký.
Bức tranh pháp lý tại Việt Nam (cập nhật 30/09/2026)
Đây là những mốc tôi đã tra cứu được.
Luật. Luật Công nghiệp công nghệ số có hiệu lực từ ngày 1/1/2026, đề cập khái niệm, phân loại và quản lý tài sản số.
Nghị quyết thí điểm. Chính phủ ban hành Nghị quyết 05/2025/NQ-CP ngày 9/9/2025, có hiệu lực từ cùng ngày, với thời gian thí điểm là 5 năm. Sau khi hết thời gian thí điểm, thị trường tiếp tục vận hành theo nghị quyết này cho đến khi có quy định sửa đổi, bổ sung hoặc thay thế.
Nơi lưu ký và giao dịch. Theo nghị quyết, nhà đầu tư trong nước phải mở tài khoản tại tổ chức cung cấp dịch vụ tài sản mã hóa được Bộ Tài chính cấp phép để lưu ký và giao dịch. Điều này có nghĩa quyền của bạn phụ thuộc vào việc bạn đang dùng một tổ chức có giấy phép hay không.
Loại tài sản được phép phát hành. Một phân tích pháp lý chỉ ra rằng tài sản mã hóa theo nghị quyết phải được phát hành trên cơ sở tài sản thực, không phải chứng khoán hay tiền pháp định, nhưng nghị quyết chưa định nghĩa cụ thể “tài sản thực”. Đây là chỗ những người quan tâm đến Tokenization (Giai đoạn 7) nên theo dõi thêm.
Đơn vị tiền tệ. Việc chào bán, phát hành, giao dịch và thanh toán tài sản mã hóa được thực hiện bằng VND.
Giải quyết tranh chấp. Tranh chấp phát sinh trên thị trường được giải quyết qua thương lượng, hòa giải hoặc yêu cầu Trọng tài hoặc Tòa án Việt Nam.
Cấp phép sàn. Bộ Tài chính ban hành Quyết định 96/QĐ-BTC ngày 20/1/2026 công bố các thủ tục hành chính mới, gồm cấp, điều chỉnh và thu hồi giấy phép tổ chức thị trường giao dịch tài sản mã hóa. Có nguồn tin cho biết hồi tháng 3/2026 Bộ Tài chính đã lấy ý kiến Bộ Công an và Ngân hàng Nhà nước về 7 hồ sơ xin cấp phép, và một doanh nghiệp (TCEX) thông báo đã được chấp thuận vòng 1. Một bài trên trang của Bộ Tài chính vào giữa năm nêu dự kiến thị trường khởi động từ quý III/2026. Tôi chưa xác minh được thời điểm hôm nay đã có sàn nào được cấp phép chính thức và vận hành hay chưa. Khi đăng bài, bạn nên kiểm tra lại danh sách tổ chức được cấp phép trên website Bộ Tài chính.
Thuế. Thông tư 32/2026/TT-BTC có hiệu lực từ 27/3/2026, quy định cá nhân chuyển nhượng tài sản mã hóa qua tổ chức cung cấp dịch vụ nộp thuế thu nhập cá nhân 0,1% trên giá chuyển nhượng từng lần. Hoạt động chuyển nhượng và kinh doanh tài sản mã hóa thuộc nhóm không chịu thuế giá trị gia tăng, còn tổ chức trong nước có thu nhập từ chuyển nhượng chịu thuế thu nhập doanh nghiệp 20%. Trước khi có chính sách thuế riêng, chuyển nhượng và kinh doanh tài sản mã hóa chịu thuế theo cách như chứng khoán.
Có hai điểm cần đọc kỹ để khỏi hiểu nhầm:
- Một số báo ghi nhận rằng người đang giao dịch trên sàn quốc tế hiện chưa phải nộp thuế theo thông tư này do phạm vi điều chỉnh và đối tượng áp dụng. Điều đó không đồng nghĩa hoạt động ấy hợp pháp hay được pháp luật bảo vệ. Nó chỉ nói về phạm vi của một văn bản thuế cụ thể. Nếu bạn ở tình huống này, hãy hỏi chuyên gia thuế.
- Cơ quan thuế từng bỏ đề xuất khấu trừ 0,1% trên từng giao dịch trong một dự thảo thông tư riêng về kê khai và quyết toán, và các báo đưa tin khá khác nhau về cách hai văn bản này khớp với nhau. Vì vậy phần thủ tục kê khai, khấu trừ, nộp cần đọc trực tiếp văn bản hướng dẫn cuối cùng thay vì dựa vào tóm tắt.
Cuối cùng, phần lớn nguồn tôi tra cứu là báo chí và các trang tổng hợp văn bản. Khi đăng, nên thay bằng liên kết đến văn bản gốc trên cổng thông tin pháp luật của Chính phủ hoặc website Bộ Tài chính.
Checklist trước khi gửi tài sản vào một nền tảng
- [ ] Tôi biết nền tảng này đăng ký ở đâu và cơ quan nào cấp phép cho họ.
- [ ] Tôi đã kiểm tra giấy phép trên trang của cơ quan quản lý, không chỉ trên trang của chính nền tảng.
- [ ] Tôi hiểu tài sản của mình được tách biệt hay trộn lẫn với tài sản của họ.
- [ ] Tôi đã đọc mục giới hạn trách nhiệm và điều khoản rút tiền.
- [ ] Tôi biết tranh chấp sẽ giải quyết ở đâu.
- [ ] Tôi đã lưu lịch sử giao dịch để khai thuế sau này.
- [ ] Số tiền tôi gửi là số tôi có thể chịu mất nếu nền tảng gặp sự cố.
Bài viết chuyên sâu nên đọc tiếp
- Lưu ký tài sản là gì và vì sao “tiền trên sàn” chưa hẳn là “tiền của bạn”?
- Nếu sàn Crypto phá sản: nhà đầu tư đứng ở đâu?
- Thuế tài sản mã hóa tại Việt Nam: người dùng cá nhân cần biết gì?
- Cách kiểm tra giấy phép của một nền tảng đầu tư
- Luật Công nghiệp công nghệ số và tài sản số: điểm gì nhà đầu tư nên theo dõi?
Giai đoạn 9 – Quản trị danh mục đầu tư
Đến đây bạn đã hiểu từng thị trường. Bây giờ là lúc chuyển câu hỏi từ “mua gì?” sang “tổng thể tài sản của mình đang được sắp xếp thế nào?”
Một danh mục đầu tư (Portfolio) là toàn bộ những gì bạn đang nắm giữ, nhìn như một chỉnh thể. Điều làm nên kết quả dài hạn thường không nằm ở từng khoản riêng lẻ, mà ở cách các khoản đó ghép với nhau và cách bạn hành xử khi thị trường biến động.
Phân bổ tài sản
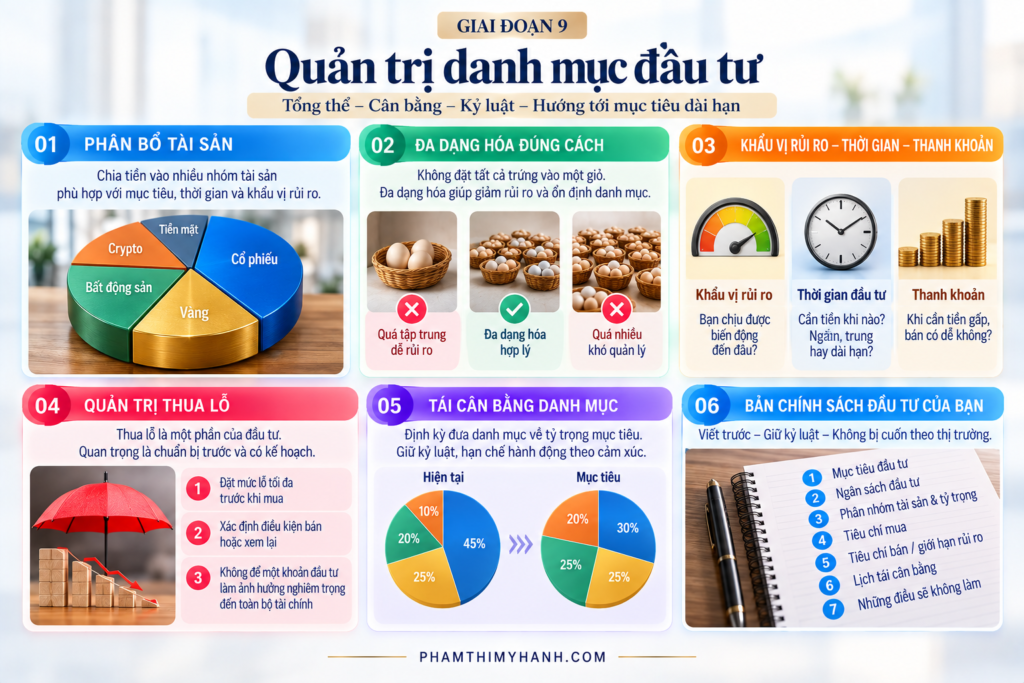
Asset Allocation (“phân bổ tài sản”) là việc quyết định chia tiền của bạn vào các nhóm tài sản khác nhau, ví dụ tiền mặt, vàng, cổ phiếu, bất động sản, Crypto. Nhiều nhà đầu tư lâu năm cho rằng quyết định này ảnh hưởng đến kết quả nhiều hơn việc chọn từng mã cụ thể.
Tôi sẽ không đưa ra một tỷ lệ chia cố định, vì không có tỷ lệ nào đúng cho tất cả mọi người. Điều tôi có thể làm là chỉ ra những câu hỏi quyết định cách chia:
- Bạn cần dùng tiền vào lúc nào? Sau 1 năm, 5 năm hay 20 năm?
- Thu nhập của bạn ổn định đến đâu?
- Bạn đang có những nghĩa vụ tài chính nào: con nhỏ, cha mẹ, khoản vay?
- Bạn chịu được mức giảm bao nhiêu mà không hoảng?
- Bạn đã có quỹ dự phòng và bảo hiểm chưa?
Hãy hình dung hai người. Một người 25 tuổi, độc thân, thu nhập đang tăng, chưa có khoản vay lớn. Người còn lại 45 tuổi, có hai con đang học, đang trả nợ nhà, và cần tiền học phí trong vài năm tới. Cùng một danh mục có thể hợp với người này và nguy hiểm với người kia. Người trẻ có nhiều năm để phục hồi sau một đợt giảm. Người 45 tuổi có thể không có thời gian đó, và quan trọng hơn, có thể buộc phải bán vào đúng lúc giá thấp để lo việc gia đình.
Đa dạng hóa và tỷ trọng
Diversification (“đa dạng hóa”) là không đặt toàn bộ tiền vào một nơi. Ý tưởng đơn giản: khi một tài sản giảm, tài sản khác có thể giữ nguyên hoặc tăng, làm danh mục ổn định hơn.
Nhưng đa dạng hóa có ba cái bẫy phổ biến:
- Đa dạng hóa giả. Bạn giữ 15 loại coin, nhưng tất cả đều giảm cùng lúc khi thị trường Crypto giảm. Số lượng nhiều không có nghĩa là rủi ro phân tán.
- Đa dạng hóa quá mức. Nắm quá nhiều thứ đến mức không theo dõi nổi, không hiểu nổi cái nào.
- Đa dạng hóa để né quyết định. Mua mỗi thứ một chút vì không dám chọn, thay vì hiểu điều mình đang làm.
Tỷ trọng (Weight) là phần trăm giá trị mỗi tài sản chiếm trong tổng danh mục. Hãy nhìn tỷ trọng thật, chứ đừng nhìn số tiền ban đầu. Một khoản bạn mua với tỷ trọng 5% có thể tăng lên chiếm 30% danh mục sau vài năm, và bạn vô tình đang chịu rủi ro tập trung mà không chủ ý.
Khẩu vị rủi ro, thời gian và thanh khoản
Ba yếu tố này cần được nhìn cùng nhau:
- Khẩu vị rủi ro: bạn chịu được biến động đến đâu về mặt tâm lý và tài chính (đã nói ở Giai đoạn 1).
- Thời gian đầu tư: tiền này bạn cần dùng khi nào. Tài sản biến động mạnh hợp với tiền có thể để yên nhiều năm, không hợp với tiền bạn cần trong vài tháng.
- Thanh khoản: nếu cần tiền gấp, bạn bán được phần nào mà không phải chịu lỗ nặng? Danh mục toàn tài sản khó bán là danh mục thiếu “van xả”.
Một cách tôi thấy hữu ích: chia tiền theo mục đích thay vì chỉ theo loại tài sản. Tiền cho 6–12 tháng tới ở một chỗ, tiền cho 3–5 năm ở chỗ khác, tiền dài hạn ở chỗ khác nữa. Mỗi nhóm có tiêu chuẩn rủi ro riêng.
Quản trị thua lỗ
Thua lỗ là một phần của đầu tư, kể cả với người giỏi. Điều phân biệt người trưởng thành là họ chuẩn bị trước cho việc đó:
- Xác định trước mức lỗ tối đa bạn chấp nhận cho từng khoản đầu tư, và cho cả danh mục.
- Viết ra điều kiện khiến bạn bán ngay lúc mua: “Tôi sẽ xem lại nếu doanh thu giảm hai quý liền” hoặc “nếu luận điểm ban đầu không còn đúng”. Quyết định lúc bình tĩnh luôn tốt hơn quyết định lúc hoảng.
- Phân biệt hai loại giảm giá: giá giảm nhưng luận điểm vẫn đúng, và giá giảm vì luận điểm đã sai. Loại đầu có thể là cơ hội xem xét lại. Loại sau là tín hiệu cần thoát.
- Đừng để một khoản đầu tư đơn lẻ có thể làm tổn hại nghiêm trọng đến toàn bộ tài chính của bạn.
Đòn bẩy
Ở Giai đoạn 5 tôi đã nói về vay mua bất động sản. Với chứng khoán và Crypto, đòn bẩy còn có thể đến dưới dạng giao dịch ký quỹ hoặc hợp đồng phái sinh. Hãy nhớ nguyên tắc: đòn bẩy khuếch đại cả hai chiều, và có thể khiến vị thế bị đóng cưỡng bức trước khi thị trường kịp quay lại. Người mới hầu như không nên dùng đòn bẩy cho đến khi đã có ít nhất một chu kỳ thị trường trải nghiệm bằng tiền thật ở quy mô nhỏ và hiểu rõ cơ chế thanh lý.
Tái cân bằng danh mục
Rebalancing (“tái cân bằng”) là việc định kỳ đưa danh mục về lại cơ cấu bạn đã chọn. Ví dụ, nếu một nhóm tài sản tăng mạnh khiến tỷ trọng vượt xa dự định, bạn cân nhắc giảm bớt và bổ sung vào phần đang thấp hơn. Việc này buộc bạn đi ngược cảm xúc: bán bớt cái đang “hot” và không bỏ rơi cái đang bị chán.
Bạn có thể tái cân bằng theo lịch (mỗi 6 hoặc 12 tháng) hoặc theo ngưỡng (khi tỷ trọng lệch quá mức đã đặt ra). Hãy tính đến thuế và phí giao dịch, vì tái cân bằng quá thường xuyên cũng tốn kém.
Tự xây “bản chính sách đầu tư” của riêng bạn
Đây là thứ tôi khuyên mọi người làm, và là câu trả lời cho câu hỏi “làm sao tự xây hệ thống quản trị tài sản của riêng mình”. Nó chỉ là một trang giấy, viết trước khi thị trường làm bạn xúc động:
- Mục tiêu: tiền này để làm gì, khi nào cần.
- Ngân sách đầu tư: bao nhiêu mỗi tháng hoặc mỗi năm, lấy từ đâu.
- Phân nhóm tài sản và khoảng tỷ trọng bạn chấp nhận.
- Tiêu chí mua: một tài sản phải đạt điều kiện gì mới được vào danh mục.
- Tiêu chí bán hoặc xem lại.
- Giới hạn thua lỗ cho từng khoản và cho toàn danh mục.
- Lịch xem lại và tái cân bằng.
- Những điều bạn sẽ không làm: không vay để đầu tư, không đầu tư vào thứ mình không giải thích được, không hành động theo tin đồn.
Khi thị trường rung lắc, bạn không phải nghĩ lại từ đầu. Bạn chỉ cần mở trang giấy đó ra.
Bài viết chuyên sâu nên đọc tiếp
- Phân bổ tài sản là gì và vì sao mỗi người một khác?
- Đa dạng hóa thật và đa dạng hóa giả trong danh mục
- Cách viết bản chính sách đầu tư cá nhân (kèm mẫu)
- Tái cân bằng danh mục: khi nào, bao lâu một lần?
- Quản trị thua lỗ: đặt ngưỡng cắt lỗ thế nào cho hợp lý?
Giai đoạn 10 – Tâm lý và tư duy nhà đầu tư
Tôi để chương này ở cuối vì bạn cần có kiến thức nền trước, nhưng cũng vì tôi tin đây là chương quyết định nhất. Có những người nắm rất vững kiến thức nhưng vẫn thua, vì họ không thắng được chính mình vào những thời điểm quan trọng.
Nhiều sai lầm đầu tư không xuất phát từ việc thiếu thông tin. Chúng xuất phát từ việc có thông tin nhưng cảm xúc lấn át cách nhìn.
Những “cái bẫy” tâm lý quen thuộc
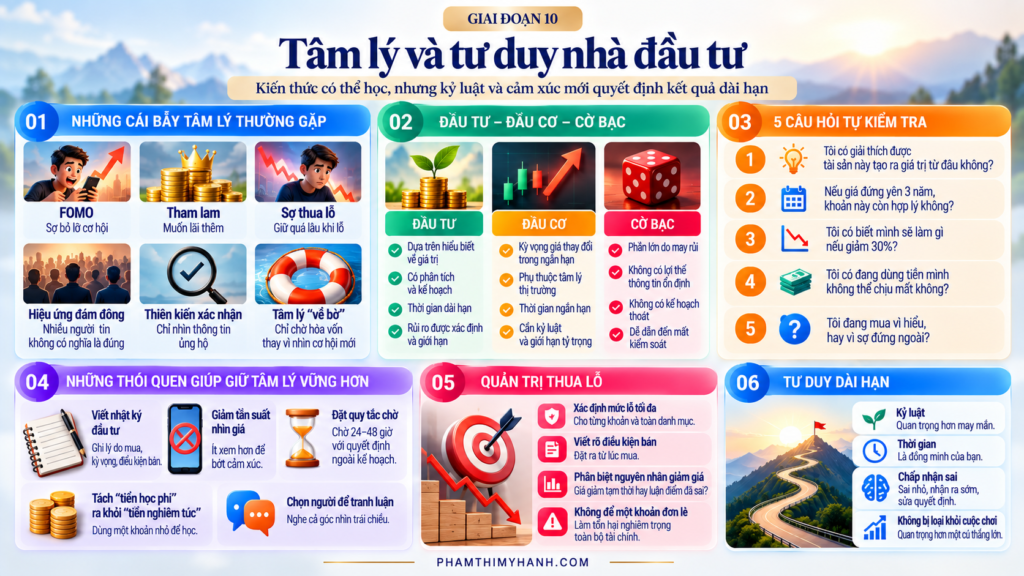
FOMO (Fear Of Missing Out, “sợ bỏ lỡ cơ hội”). Bạn thấy tài sản tăng mạnh, mọi người xung quanh nói mình kiếm được tiền, và bạn thấy khó chịu khi đứng ngoài. Bạn mua, thường vào lúc giá đã đi khá xa. Câu hỏi giúp tôi bình tĩnh lại: “Nếu không ai nói với mình về thứ này, mình có tự tìm đến nó không?”
Tham lam. Khi đang lãi, bạn muốn lãi thêm, và không bán vì “còn lên nữa”. Khi không có điều kiện thoát định sẵn, lợi nhuận trên giấy dễ biến mất.
Sợ thua lỗ. Nhiều nghiên cứu về hành vi cho thấy con người thường cảm nhận nỗi đau mất mát mạnh hơn niềm vui của một khoản lời tương đương. Hệ quả: bạn bán quá sớm khi lãi để “chốt cho chắc”, và giữ quá lâu khi lỗ vì “chưa bán thì chưa lỗ”.
Hiệu ứng đám đông. Khi cả nhóm chat, cả mạng xã hội cùng nói về một thứ, bạn dễ cho rằng nhiều người tin nghĩa là đúng. Nhưng sự đồng thuận thường lên cao nhất ngay khi giá đã phản ánh phần lớn kỳ vọng.
Thiên kiến xác nhận (Confirmation Bias). Sau khi đã mua, bạn có xu hướng chỉ tìm thông tin ủng hộ quyết định của mình và bỏ qua thông tin trái chiều. Cách chống đỡ: chủ động tìm lập luận mạnh nhất chống lại khoản đầu tư của mình, và tự hỏi liệu mình có đủ trung thực để chấp nhận nó.
Tâm lý “về bờ”. Sau khi lỗ, bạn chỉ chờ giá quay lại đúng mức mua để “thoát hòa vốn”, và từ chối các lựa chọn hợp lý hơn vì cứ bám vào điểm mua. Thị trường không biết và không quan tâm bạn đã mua ở giá nào. Câu hỏi đúng là: “Nếu hôm nay mình đang giữ tiền mặt, mình có mua tài sản này ở giá hiện tại không?”
Trung bình giá thiếu kiểm soát. Mua thêm khi giá giảm để hạ giá vốn có thể là chiến lược hợp lý nếu bạn đã có kế hoạch, luận điểm còn nguyên và tỷ trọng vẫn nằm trong giới hạn. Nhưng nếu bạn làm việc đó không có giới hạn, chỉ để tránh phải chấp nhận sai lầm, bạn đang tăng tiền vào một quyết định có thể đã sai.
Ảo tưởng làm giàu nhanh. Câu chuyện của người thắng lớn được kể nhiều hơn, còn người thua âm thầm rời đi. Khi bạn chỉ nhìn thấy người thắng, bức tranh về xác suất bị bóp méo. Những người giàu lên một cách bền vững thường có một điểm chung là thời gian, kỷ luật và không bị loại khỏi cuộc chơi, chứ hiếm khi là một cú may lớn.
Đầu tư – đầu cơ – cờ bạc
Ba từ này bị dùng lẫn lộn, nhưng tôi thấy chúng khác nhau ở những điểm căn bản. Đây không phải phán xét đạo đức, mà là cách gọi đúng tên hành vi của mình.
Đầu tư
- Bạn mua tài sản dựa trên hiểu biết về giá trị và cách nó tạo ra thu nhập hoặc giá trị theo thời gian.
- Có phân tích, có giả định rõ ràng, có kế hoạch nếu giả định sai.
- Thời gian nắm giữ thường dài và kết quả không phụ thuộc vào một sự kiện đơn lẻ.
- Rủi ro tồn tại nhưng được xác định và giới hạn.
Đầu cơ
- Bạn mua vì kỳ vọng giá sẽ thay đổi trong ngắn hạn, chủ yếu dựa vào tâm lý thị trường hoặc xu hướng.
- Có thể có phân tích, nhưng lợi nhuận phụ thuộc vào việc người khác sẵn sàng trả giá cao hơn sau đó.
- Đầu cơ không mặc nhiên là xấu, nhưng cần được gọi đúng tên, dùng một phần tiền nhỏ có thể chịu mất và có kỷ luật.
Cờ bạc
- Kết quả phần lớn do may rủi, bạn không có lợi thế thông tin hay phân tích nào ổn định.
- Thường không có kế hoạch thoát, không có giới hạn, và cảm xúc quyết định hành vi.
- Dấu hiệu nguy hiểm: tăng số tiền để “gỡ”, giấu người thân, vay mượn để tiếp tục, thấy hưng phấn khi chờ kết quả hơn là quan tâm đến bản chất tài sản.
Một bài kiểm tra nhanh, và tôi mời bạn trả lời thật với chính mình:
- Tôi có giải thích được tài sản này tạo ra giá trị từ đâu không?
- Nếu giá đứng yên 3 năm, khoản này còn hợp lý không?
- Tôi có biết chính xác mình sẽ làm gì nếu giảm 30%?
- Tôi có đang dùng tiền mình không thể chịu mất không?
- Tôi đang mua vì hiểu, hay vì sợ đứng ngoài?
Nếu phần lớn câu trả lời đưa bạn về “không biết”, “không”, hoặc “vì sợ đứng ngoài”, có lẽ hành vi hiện tại của bạn đang nghiêng về đầu cơ hoặc cờ bạc, dù bạn gọi nó là đầu tư. Nhận ra điều đó không phải để tự trách, mà để điều chỉnh sớm.
Nếu bạn nhận thấy mình không thể dừng lại dù đã lỗ nặng, cảm thấy lo âu kéo dài, hoặc đang giấu gia đình về việc giao dịch, đó là dấu hiệu nên tìm người tin cậy hoặc chuyên gia để chia sẻ, chứ đừng tự gánh một mình.
Những thói quen giúp giữ tâm lý vững hơn
- Viết nhật ký đầu tư: ghi lý do mua, kỳ vọng, điều kiện bán. Đọc lại sau vài tháng, bạn sẽ thấy rõ mình hay sai ở đâu.
- Giảm tần suất nhìn giá. Theo dõi mỗi phút không giúp bạn quyết định tốt hơn, chỉ khiến bạn dễ phản ứng theo cảm xúc.
- Đặt quy tắc chờ: với mỗi quyết định mua ngoài kế hoạch, chờ 24–48 giờ trước khi hành động.
- Tách “tiền học phí” ra khỏi “tiền nghiêm túc”. Một khoản nhỏ để thử nghiệm và học, tách khỏi phần tiền có mục tiêu quan trọng.
- Chọn người để tranh luận, không chỉ người để đồng tình.
- Chấp nhận sai. Người đầu tư tốt không phải người không sai, mà là người sai nhỏ và nhận ra sớm.
Bài viết chuyên sâu nên đọc tiếp
- FOMO trong đầu tư: nhận diện và cách đối phó
- Tâm lý “về bờ” và cái giá của việc chờ hòa vốn
- Đầu tư, đầu cơ, cờ bạc: 5 câu hỏi tự kiểm tra
- Cách viết nhật ký đầu tư cho người mới
- Thiên kiến xác nhận: vì sao ta chỉ nghe điều mình muốn nghe?
Bản đồ học tập 5 cấp độ
Sau mười giai đoạn, câu hỏi tự nhiên là: “Vậy tôi đang ở đâu, và bước tiếp theo là gì?” Bảng dưới đây là để bạn tự định vị. Bạn không cần đi tuần tự từng cấp một cách cứng nhắc, nhưng nếu bỏ qua nền móng ở cấp thấp, các cấp cao thường sẽ lung lay.
| Cấp độ | Kiến thức | Mục tiêu | Thực hành | Điều kiện chuyển cấp |
|---|---|---|---|---|
| 1. Người chưa biết gì | Giai đoạn 1: dòng tiền, tài sản ròng, quỹ dự phòng, nợ, bảo hiểm, lãi kép, lạm phát | Biết tiền của mình đang đi đâu, có nền móng an toàn | Ghi chép thu chi 3 tháng liền, tính tài sản ròng, lập quỹ dự phòng, trả nợ lãi cao | Tick được phần lớn checklist “sẵn sàng đầu tư” ở Giai đoạn 1 |
| 2. Bắt đầu đầu tư | Giai đoạn 2, 3 và phần nền của 4: các loại tài sản, cổ phiếu, báo cáo tài chính cơ bản, khái niệm blockchain, bảo mật ví | Hiểu mình mua gì, mua qua kênh nào, giữ ở đâu | Đầu tư số tiền nhỏ, viết nhật ký đầu tư, thử thao tác ví an toàn với số nhỏ | Giữ được nhật ký ít nhất vài tháng, không vi phạm giới hạn tiền đã đặt, biết giải thích từng khoản đang nắm |
| 3. Nhà đầu tư có kinh nghiệm | Giai đoạn 5, 6, 8: bất động sản, vĩ mô, pháp lý, thuế, lưu ký; đọc sâu báo cáo tài chính, định giá | Nhìn được bức tranh lớn và rủi ro pháp lý, biết dòng tiền dịch chuyển thế nào | Theo dõi dữ liệu vĩ mô hằng tháng, tự kiểm tra giấy phép nền tảng, lưu hồ sơ thuế | Đã trải qua ít nhất một đợt thị trường giảm mạnh mà không quyết định theo hoảng loạn |
| 4. Quản trị tài sản | Giai đoạn 9: phân bổ tài sản, tỷ trọng, tái cân bằng, quản trị thua lỗ, đòn bẩy | Chuyển tư duy từ “mua gì?” sang “phân bổ thế nào?” | Viết bản chính sách đầu tư, tái cân bằng theo lịch, xem lại danh mục định kỳ | Có bản chính sách đầu tư bằng văn bản và làm theo được trong lúc thị trường biến động |
| 5. Nhà đầu tư kỷ nguyên số | Giai đoạn 7 và 10, cộng khả năng kết nối tất cả: tài chính, công nghệ, dữ liệu, pháp lý, quản trị rủi ro, tâm lý | Đánh giá được cơ hội mới (công nghệ, tài sản mới) mà không bị cuốn theo câu chuyện | Dùng AI và dữ liệu để nghiên cứu nhưng tự kiểm chứng, phân biệt công nghệ thật với marketing | Đây là cấp độ để duy trì, không có “tốt nghiệp”. Việc học tiếp diễn khi thị trường và công nghệ thay đổi |
Một gợi ý: đừng chuyển cấp chỉ vì đã đọc xong nội dung. Hãy chuyển khi bạn đã làm được điều kiện ở cột cuối.
Nguồn học theo từng nhóm kiến thức
Một cảnh báo đáng nhớ: HOSE từng thông báo rằng họ không tổ chức khóa đào tạo hay phân tích chứng khoán dưới bất kỳ hình thức nào, và có các trang mạo danh dùng logo của họ để mời gọi. Ủy ban Chứng khoán Nhà nước cũng nhiều lần cảnh báo về công ty chứng khoán và quỹ giả mạo. Vì vậy, mọi lời mời “học đầu tư” mang danh sở giao dịch hay cơ quan nhà nước đều cần được đối chiếu lại trên website chính thức.
Nhóm 1 – Việt Nam: cơ quan quản lý và thị trường
Ủy ban Chứng khoán Nhà nước (SSC)
- Học gì: kiểm tra công ty chứng khoán, công ty quản lý quỹ, quỹ đầu tư có được cấp phép không; đọc các cảnh báo lừa đảo.
- Cấp độ: 2 trở lên (rất hữu ích khi mở tài khoản).
- Ưu điểm: SSC cho biết danh sách công ty chứng khoán được cấp phép đều đăng trên trang thông tin điện tử của UBCKNN. Đây là nguồn đối chiếu gốc.
- Hạn chế: thiên về quản lý, không phải tài liệu học từ số 0.
- Phí: chưa xác định.
- Link:
HOSE – Sở Giao dịch Chứng khoán TP.HCM
- Học gì: thông báo giao dịch, công bố thông tin của các công ty niêm yết, dữ liệu thị trường.
- Cấp độ: 2–3.
- Ưu điểm: HOSE cho biết thông tin chính thức của họ nằm trên trang www.hsx.vn và fanpage Hochiminh Stock Exchange.
- Hạn chế: không phải nơi dạy đầu tư, và như đã nói, HOSE không tổ chức khóa đào tạo.
- Phí: chưa xác định.
- Link: www.hsx.vn
HNX, Ngân hàng Nhà nước Việt Nam, Cục Thống kê, Bộ Tài chính, cổng văn bản pháp luật chính thức [Cần kiểm chứng]
- Tôi chưa xác minh được đường dẫn trang cụ thể của các nguồn này nên không đưa link. Hãy tự vào trang chính thức và ghi ngày truy cập.
- Dùng cho: dữ liệu và thông cáo chính sách tiền tệ (Ngân hàng Nhà nước), số liệu lạm phát và tăng trưởng (cơ quan thống kê), thông tư và quyết định về tài sản mã hóa (Bộ Tài chính), văn bản gốc còn hiệu lực (cổng pháp luật).
Nhóm 2 – Quốc tế: đầu tư, kinh tế, tài chính cá nhân
Investor.gov (Cơ quan Chứng khoán Hoa Kỳ – SEC)
- Học gì: nhập môn đầu tư, phân bổ tài sản, rủi ro, cách thị trường vận hành, cảnh báo lừa đảo.
- Cấp độ: 1–3.
- Ưu điểm: bộ phận này không tư vấn nên đầu tư vào đâu nhưng cung cấp thông tin khách quan để đánh giá lựa chọn và phòng tránh gian lận. Phần nhập môn có các mục về lãi kép, quản lý rủi ro, phân bổ tài sản và đa dạng hóa.
- Hạn chế: viết cho bối cảnh Hoa Kỳ (tài khoản hưu trí, quy định riêng), cần chắt lọc phần áp dụng được.
- Phí: chưa xác định.
- Link: https://www.investor.gov/introduction-investing và https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins
Federal Reserve Education (Cục Dự trữ Liên bang)
- Học gì: cấu trúc của Fed, chính sách tiền tệ, hai mục tiêu việc làm tối đa và ổn định giá cả.
- Cấp độ: 3 (Giai đoạn 6).
- Ưu điểm: trang này giới thiệu tài liệu giải thích vai trò và chức năng của Fed, gồm video, infographic và mô-đun tương tác về công cụ chính sách.
- Hạn chế: thiết kế cho giáo viên và học sinh nên hơi thiên về bài giảng.
- Phí: chưa xác định.
- Link: https://www.federalreserveeducation.org/en/teaching-resources/economics/monetary-policy-the-federal-reserve/teaching-about-the-federal-reserve
- Bổ sung: ghi chú của Fed về cách chính sách tiền tệ truyền dẫn qua thị trường tài chính, tại https://www.federalreserve.gov/econres/notes/feds-notes/closing-the-monetary-policy-curriculum-gap-20201023.htm (khá kỹ thuật, hợp với người muốn đào sâu).
IMF – tạp chí Finance & Development
- Học gì: phân tích kinh tế và tài chính toàn cầu bằng ngôn ngữ dễ đọc hơn báo cáo chuyên ngành.
- Cấp độ: 3–5.
- Ưu điểm: tạp chí đăng phân tích về xu hướng tài chính quốc tế, kinh tế và phát triển, xuất bản hằng quý.
- Hạn chế: chủ yếu bằng tiếng Anh; quan điểm là của tác giả chứ không phải chính sách của IMF; bản in cần đăng ký.
- Phí: web công khai, bản in cần đăng ký.
- Link: https://www.imf.org/en/Publications/fandd/About-FandD
Khan Academy – Tài chính cá nhân [Đã đối chiếu một phần]
- Học gì: lập ngân sách, tín dụng, nợ, cơ bản về đầu tư.
- Cấp độ: 1–2 (Giai đoạn 1).
- Ưu điểm: khóa tài chính cá nhân của Khan Academy được mô tả là hoàn toàn miễn phí, học theo tốc độ riêng.
- Hạn chế: đặt trong bối cảnh Hoa Kỳ (thuế, hưu trí); phần đầu tư dừng ở mức nhập môn.
- Phí: miễn phí.
- Link: https://blog.khanacademy.org/customize-your-curriculum-empower-your-students-with-financial-literacy/ (bài blog chính thức nhắc tới khóa học; link vào thẳng trang khóa học cần bạn tự kiểm chứng trên khanacademy.org).
CFA Institute, World Bank, Coursera và các trường đại học, Nasdaq, NYSE, SEC EDGAR (kho hồ sơ doanh nghiệp Mỹ, phục vụ việc đọc hồ sơ F-1)
- Chưa xác minh được đường dẫn cụ thể nên không đưa link. Với Coursera hay khóa đại học, hãy tự kiểm tra tên khóa, đơn vị cấp, chi phí và ngày cập nhật ngay trên trang khóa học.
Nhóm 3 – Crypto và bảo mật tài sản số
ethereum.org – Bảo mật và phòng lừa đảo [Đã đối chiếu]
- Học gì: bảo vệ cụm từ khôi phục, ví cứng, nhận diện phishing và lừa đảo môi giới Crypto.
- Cấp độ: 2 (đọc trước khi tạo ví đầu tiên).
- Ưu điểm: trang nhấn mạnh rằng không dịch vụ hay nhân viên hỗ trợ hợp pháp nào yêu cầu cụm từ khôi phục hay khóa riêng, và không nên chụp màn hình vì ảnh có thể đồng bộ lên đám mây. Khớp với phần bảo mật ở Giai đoạn 4.
- Hạn chế: viết cho hệ sinh thái Ethereum; các mạng khác có thể có khác biệt.
- Phí: chưa xác định.
- Link: https://www.ethereum.org/security
Bản gốc “Bitcoin: A Peer-to-Peer Electronic Cash System” [Xác nhận qua nguồn thứ cấp]
- Học gì: ý tưởng nền của Bitcoin, từ chính người đặt ra nó.
- Cấp độ: 3–4 (dành cho ai muốn hiểu bản chất).
- Ưu điểm: ngắn, khoảng chín trang.
- Hạn chế: chỉ mô tả ý tưởng ở mức cao, không phải tài liệu kỹ thuật đầy đủ về giao thức; bằng tiếng Anh.
- Phí: chưa xác định.
- Link: https://bitcoin.org/bitcoin.pdf (đường dẫn do các nguồn thứ cấp nêu; cần mở kiểm tra).
Trình khám phá blockchain (Etherscan và tương đương), tài liệu bảo mật của các nhà sản xuất ví uy tín, công cụ kiểm tra quyền phê duyệt [Cần kiểm chứng]
- Không đưa link vì chưa xác minh và vì nhóm này có nhiều bản giả mạo. Hãy vào từ tài liệu chính thức của mạng blockchain bạn dùng, hoặc từ nguồn đã lưu và đối chiếu.
Nhóm 4 – AI và công nghệ
Elements of AI (Đại học Helsinki cùng MinnaLearn) [Đã đối chiếu]
- Học gì: AI là gì, làm được và không làm được gì, tác động xã hội.
- Cấp độ: 3–5 (Giai đoạn 7).
- Ưu điểm: miễn phí, không đòi hỏi toán phức tạp hay lập trình ở phần nhập môn.
- Hạn chế: bằng tiếng Anh; phần “Building AI” nên có nền Python cơ bản.
- Phí: miễn phí.
- Link: https://www.ntnu.edu/ailab/elements-of-ai (trang của một trường đối tác giới thiệu khóa); trang khóa học chính là elementsofai.com (cần mở kiểm tra).
Gợi ý nguồn theo giai đoạn
| Giai đoạn | Nên bắt đầu với | Kiểm tra bằng |
|---|---|---|
| 1. Quản lý tiền | Khan Academy (tài chính cá nhân), Investor.gov | Sổ thu chi của chính bạn |
| 2–3. Tài sản, chứng khoán | Investor.gov | ssc.gov.vn (giấy phép), hsx.vn (công bố thông tin) |
| 4. Crypto | ethereum.org/security, bản gốc Bitcoin | Trình khám phá blockchain (tự tìm và xác minh) |
| 6. Vĩ mô | Federal Reserve Education, IMF F&D | Số liệu từ cơ quan thống kê và ngân hàng trung ương trong nước |
| 7. AI | Elements of AI | Tự đối chiếu mọi số liệu AI đưa ra với nguồn gốc |
| 8. Pháp lý, thuế | Văn bản gốc trên cổng pháp luật chính thức | Luật sư, chuyên gia thuế |
Sách nên đọc
Tôi chọn một danh sách vừa phải. Với mỗi cuốn, tôi chỉ nói bạn nên đọc để học điều gì. Đây không phải lời khuyên mua sách, và không có cuốn nào là “kinh thánh”. Nhiều cuốn có quan điểm rõ ràng của tác giả, nên hãy đọc với tư duy phản biện và thỉnh thoảng đọc thêm một cuốn có góc nhìn trái chiều. Bản dịch tiếng Việt có thể có hoặc không, bạn nên tự kiểm tra ở nơi bán sách uy tín.
Tài chính cá nhân
- The Psychology of Money (Morgan Housel): đọc để hiểu vì sao hành vi quan trọng hơn kiến thức khi nói đến tiền.
- Your Money or Your Life (Vicki Robin và Joe Dominguez): đọc để nhìn lại mối quan hệ giữa thời gian, năng lượng và tiền bạc trong đời sống hằng ngày.
Đầu tư
- The Intelligent Investor (Benjamin Graham): đọc để học tư duy “biên an toàn” và sự khác biệt giữa đầu tư và đầu cơ. Cuốn này khó đọc, có thể đọc dần từng chương.
- A Random Walk Down Wall Street (Burton Malkiel): đọc để hiểu lập luận cho việc đầu tư chi phí thấp, đa dạng hóa, và vì sao khó thắng thị trường liên tục.
- The Little Book of Common Sense Investing (John Bogle): đọc để hiểu vai trò của chi phí và quỹ chỉ số trong đầu tư dài hạn.
Tâm lý đầu tư
- Thinking, Fast and Slow (Daniel Kahneman): đọc để hiểu vì sao trực giác đánh lừa chúng ta trong quyết định dưới bất định.
- Fooled by Randomness (Nassim Nicholas Taleb): đọc để phân biệt kỹ năng với may mắn, và để cảnh giác với việc kể chuyện sau khi sự việc đã xảy ra.
Kinh tế
- Naked Economics (Charles Wheelan): đọc để nắm khái niệm kinh tế cơ bản bằng ngôn ngữ đời thường.
- Manias, Panics, and Crashes (Charles Kindleberger): đọc để thấy các bong bóng tài chính lặp lại theo một khuôn mẫu quen thuộc qua nhiều thế kỷ.
Công nghệ và tài sản số
- Digital Gold (Nathaniel Popper): đọc để hiểu lịch sử hình thành của Bitcoin qua những con người và sự kiện cụ thể.
- Mastering Bitcoin (Andreas Antonopoulos): đọc để hiểu Bitcoin hoạt động ra sao về mặt kỹ thuật. Sách khá chuyên sâu, hợp với bạn nào muốn hiểu bản chất hơn là chỉ dùng.
- Prediction Machines (Ajay Agrawal, Joshua Gans và Avi Goldfarb): đọc để nhìn AI dưới góc độ kinh tế, tức là nó thay đổi chi phí của việc dự đoán và ra quyết định như thế nào.
Checklist: 20 điều một nhà đầu tư trong kỷ nguyên số nên hiểu
Hãy tick thật thà. Mục nào chưa tick không phải là thất bại, mà là chỗ bạn nên học tiếp.
Nền tảng tài chính cá nhân
- 1. Tôi biết tài sản ròng hiện tại của mình.
- 2. Tôi biết dòng tiền hằng tháng: bao nhiêu vào, bao nhiêu ra, bao nhiêu còn lại.
- 3. Tôi có quỹ dự phòng tương ứng vài tháng chi tiêu và để ở nơi dễ rút, ít biến động.
- 4. Tôi không còn nợ tiêu dùng lãi cao, hoặc có kế hoạch trả cụ thể.
- 5. Tôi có bảo hiểm phù hợp cho các rủi ro lớn của mình và gia đình.
Hiểu tài sản
- 6. Tôi giải thích được tài sản mình đang nắm tạo ra giá trị từ đâu.
- 7. Tôi biết mỗi tài sản của mình thanh khoản đến đâu, nếu cần tiền gấp thì bán được phần nào.
- 8. Tôi phân biệt được giá và giá trị.
- 9. Tôi biết mình đang đầu tư hay đầu cơ, và gọi đúng tên hành vi của mình.
Công nghệ và bảo mật
- 10. Tôi hiểu sự khác nhau giữa để tài sản trên nền tảng và tự giữ.
- 11. Tôi biết cách bảo quản cụm từ khôi phục ví và không bao giờ chia sẻ nó.
- 12. Tôi biết cách kiểm tra và thu hồi quyền phê duyệt đã cấp trong ví Crypto.
- 13. Tôi nhận ra được các dấu hiệu lừa đảo phổ biến: giả mạo, thúc ép, hứa lợi nhuận cao.
- 14. Tôi biết cách dùng AI để nghiên cứu nhưng vẫn tự kiểm chứng số liệu và nguồn.
Pháp lý và thuế
- 15. Tôi biết ai đang lưu ký tài sản của mình và tài sản có được tách biệt khỏi tài sản của họ không.
- 16. Tôi đã kiểm tra giấy phép của nền tảng với cơ quan quản lý, không chỉ tin vào trang của chính họ.
- 17. Tôi hiểu nghĩa vụ thuế từ hoạt động đầu tư của mình và lưu lại lịch sử giao dịch.
Quản trị và tâm lý
- 18. Tôi hiểu rủi ro lớn nhất của danh mục hiện tại và biết điều gì sẽ xảy ra nếu nó giảm mạnh.
- 19. Tôi có bản chính sách đầu tư bằng văn bản, gồm cả điều kiện khiến tôi bán hoặc xem lại.
- 20. Tôi biết mình dễ bị cảm xúc chi phối ở tình huống nào (sợ bỏ lỡ, tham, sợ lỗ) và có quy tắc để tự chặn lại.
Cách đọc kết quả: đếm số ô đã tick theo từng nhóm. Nhóm nào ít nhất chính là nhóm nên học tiếp trước. Nhiều người khi làm bài này nhận ra mình mạnh về “mua gì” nhưng yếu về bảo mật và pháp lý, hai nhóm mà thiệt hại thường không khắc phục được.
Sơ đồ tổng thể lộ trình
QUẢN LÝ TIỀN
      ↓
HIỂU TÀI SẢN
      ↓
CHỨNG KHOÁN / CRYPTO / BẤT ĐỘNG SẢN
      ↓
KINH TẾ VĨ MÔ
      ↓
AI + CÔNG NGHỆ + DỮ LIỆU
      ↓
PHÁP LÝ + THUẾ + BẢO MẬT
      ↓
QUẢN TRỊ DANH MỤC
      ↓
TÂM LÝ ĐẦU TƯ
      ↓
QUẢN TRỊ TÀI SẢN TRONG KỶ NGUYÊN SỐ
Kết luận
Trong kỷ nguyên số, cơ hội đầu tư ngày càng dễ tiếp cận. Nhưng dễ tiếp cận không có nghĩa là đầu tư trở nên dễ dàng hơn.
Công nghệ giúp chúng ta mua một tài sản chỉ trong vài giây. Còn để hiểu tài sản đó, quản lý rủi ro và bảo vệ thành quả, có thể cần nhiều năm học tập.
Một nhà đầu tư trưởng thành không phải là người biết “mã nào sắp tăng”. Đó là người hiểu mình đang sở hữu gì, vì sao sở hữu nó, rủi ro nằm ở đâu, và điều gì sẽ khiến mình thay đổi quyết định.
Nếu đọc đến đây, bạn chỉ nhớ một điều từ bài này, tôi mong đó là: hãy học quản lý tiền trước, hiểu thứ mình mua, bảo vệ thứ mình có, và đừng để cảm xúc quyết định thay bạn. Phần còn lại là thời gian và sự kiên nhẫn.
Lưu ý quan trọng: bài viết này là kiến thức tham khảo
Trước khi bạn áp dụng bất cứ điều gì ở trên, tôi muốn nói rõ vài điều:
1. Đây là nội dung giáo dục và chia sẻ kinh nghiệm cá nhân, không phải tư vấn. Bài viết không phải tư vấn đầu tư, tài chính, pháp lý hay thuế. Tôi không khuyến nghị bạn mua hoặc bán bất kỳ tài sản nào, và không cam kết lợi nhuận. Hoàn cảnh tài chính, mục tiêu và khả năng chịu rủi ro của mỗi người khác nhau, nên điều phù hợp với tôi hoặc với một người khác có thể không phù hợp với bạn.
2. Đầu tư luôn có rủi ro. Bạn có thể mất một phần hoặc toàn bộ số vốn đã bỏ ra, đặc biệt với các tài sản biến động mạnh. Quyết định và trách nhiệm với số tiền của bạn thuộc về chính bạn.
3. Thông tin có thể thay đổi. Quy định pháp luật, thuế, sản phẩm tài chính và công nghệ thay đổi nhanh, nhất là với tài sản số. Nội dung pháp lý trong bài được tổng hợp tại thời điểm 30/09/2026. Trước khi ra quyết định, hãy đối chiếu với văn bản và thông báo mới nhất trên nguồn chính thức.
4. Muốn học chuyên sâu, hãy học có người hướng dẫn trực tiếp. Một bài viết, dù dài, chỉ là tấm bản đồ. Để học sâu và thực hành đúng, tôi khuyên bạn:
- Tham gia chương trình đào tạo trực tiếp tại cơ sở giáo dục hoặc đào tạo chính quy, có tư cách pháp lý rõ ràng, ví dụ các trường đại học, học viện, hoặc đơn vị đào tạo được cấp phép, có chương trình, giảng viên và quy chế học tập công khai.
- Với các vấn đề cụ thể của bản thân (thuế, hợp đồng, tài sản lớn, kế hoạch tài chính dài hạn), hãy tham vấn chuyên gia có giấy phép hoặc chứng chỉ hành nghề phù hợp: luật sư, chuyên gia thuế, cố vấn tài chính được cấp phép.
- Kiểm tra thông tin về đơn vị đào tạo và đơn vị tư vấn trên trang của cơ quan quản lý có thẩm quyền, không chỉ trên trang của chính họ.
5. Cách nhận diện một khóa học đáng tin.
Dấu hiệu tốt:
- Đơn vị tổ chức có đăng ký hoạt động hợp pháp, thông tin pháp nhân rõ ràng.
- Chương trình học, mục tiêu, thời lượng và học phí được công khai trước khi đóng tiền.
- Giảng viên có lý lịch, trình độ, kinh nghiệm kiểm chứng được.
- Nội dung dạy cách phân tích, quản trị rủi ro và hiểu sản phẩm, không chỉ dạy “bắt đỉnh, bắt đáy”.
- Nói rõ rủi ro và giới hạn, không hứa chắc lợi nhuận.
Dấu hiệu cần cảnh giác:
- Hứa lợi nhuận cao, cam kết “chắc thắng”, “lãi mỗi tháng”.
- Thúc ép đóng tiền gấp, giảm giá “chỉ hôm nay”.
- Yêu cầu nạp tiền vào một sàn hoặc ứng dụng cụ thể để “thực hành” cùng giảng viên.
- Bán tín hiệu mua bán, nhóm “VIP”, hoặc dạy bằng cách khoe sao kê, khoe lợi nhuận.
- Mạo danh cơ quan nhà nước, sở giao dịch hoặc tổ chức nổi tiếng. Như đã nói ở mục “Học ở đâu?”, HOSE từng thông báo họ không tổ chức khóa đào tạo chứng khoán.
6. Hãy kiểm chứng cả những điều tôi viết. Nếu có điểm nào trong bài khác với văn bản chính thức hoặc với lời khuyên của chuyên gia có chuyên môn, hãy tin vào nguồn chính thức và chuyên gia đó.
Pingback: Đầu Tư Cổ Phiếu Ngân Hàng 2019–2026: Sau 7 Năm 100 Triệu Thành Bao Nhiêu? - Phạm Hạnh MMO