Quản lý tài sản khi giàu nhanh quan trọng hơn việc tiếp tục tìm kiếm Jackpot. Điều gì xảy ra khi tiền tăng nhanh hơn năng lực thích nghi và làm sao xây dựng sự giàu có bền vững?
Quản Lý Tài Sản Khi Giàu Nhanh: Làm Sao Giữ Được Tiền Sau Jackpot?
Quản lý tài sản khi giàu nhanh – bài toán mới của kỷ nguyên công nghệ
Kỷ nguyên công nghệ đang tạo ra một hiện tượng rất đặc biệt: tốc độ tạo ra tài sản của một cá nhân có thể nhanh hơn rất nhiều so với tốc độ tích lũy kiến thức và kinh nghiệm tài chính của chính họ.
Crypto tăng hàng chục lần. Startup IPO. Cổ phiếu tăng giá mạnh. ESOP bất ngờ trở thành khối tài sản lớn. Một khoản đầu tư thiên thần thành công. Một dự án công nghệ tạo ra bước nhảy tài chính chỉ sau vài năm.
Những “Jackpot tài chính” như vậy có thể đưa một người từ vài trăm triệu hoặc vài tỷ đồng lên hàng chục, thậm chí hàng trăm tỷ đồng trong khoảng thời gian rất ngắn.
Nhưng một vấn đề lập tức xuất hiện:
Tài sản có thể tăng 100 lần trong một năm, nhưng năng lực quản lý tài sản không thể tăng 100 lần trong cùng khoảng thời gian.
Đây chính là lý do quản lý tài sản khi giàu nhanh trở thành một bài toán quan trọng không kém việc kiếm ra khối tài sản ban đầu.
Bởi kiếm được tiền, giữ được tiền và khiến tiền tiếp tục tạo ra giá trị là ba năng lực hoàn toàn khác nhau.
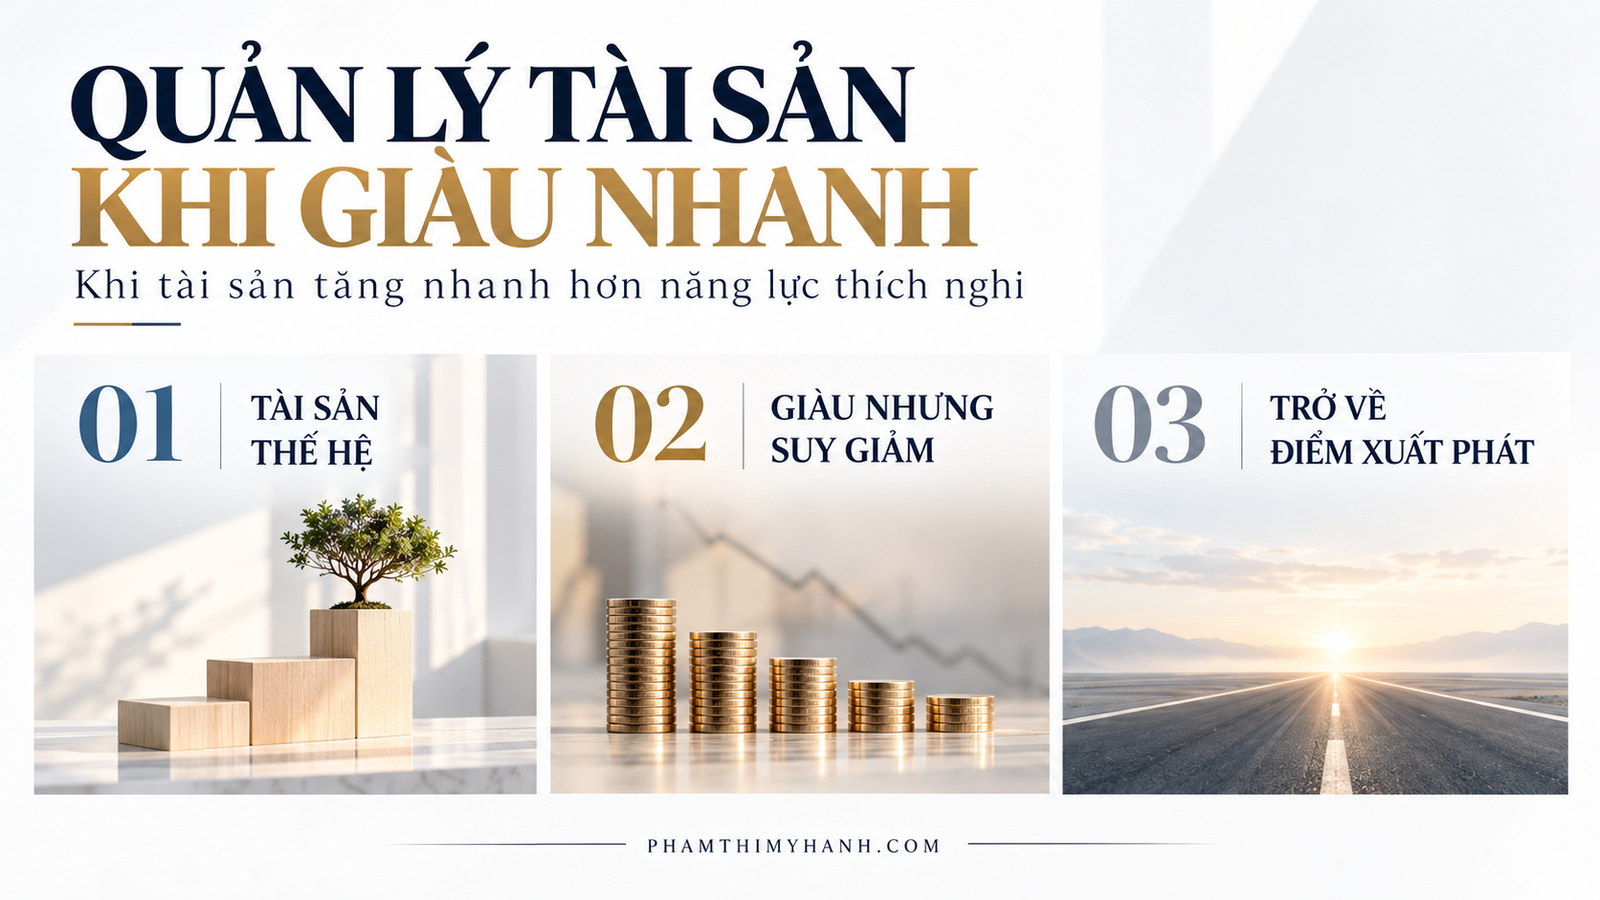
Vì sao quản lý tài sản khi giàu nhanh lại khó?
Hãy hình dung một người đã quen với việc sở hữu 500 triệu – 1 tỷ đồng.
Sau một chu kỳ đầu tư thuận lợi, giá trị tài sản của họ bất ngờ tăng lên 30 tỷ, 50 tỷ hay 100 tỷ đồng.
Con số đã thay đổi.
Nhưng con người bên trong chưa chắc thay đổi nhanh như vậy.
Thói quen tiêu dùng vẫn còn đó.
Kiến thức đầu tư chưa chắc đã đủ.
Kinh nghiệm quản lý một danh mục lớn chưa từng có.
Khả năng đánh giá thuế, pháp lý, thanh khoản, phân bổ tài sản hay quản trị rủi ro cũng chưa chắc được hình thành.
Đây là khoảng cách giữa:
Financial Capital – Vốn tài chính
và
Psychological & Intellectual Capital – Vốn tâm lý và vốn tri thức.
Khi vốn tài chính tăng quá nhanh trong khi hai loại vốn còn lại chưa theo kịp, người sở hữu tài sản có thể bước vào một giai đoạn rất dễ đưa ra những quyết định sai lầm.
Tuy nhiên, giàu lên đột ngột không đồng nghĩa chắc chắn sẽ mất tiền hoặc bất hạnh. Các nghiên cứu về sudden wealth cho thấy kết quả phụ thuộc rất nhiều vào hoàn cảnh và cách con người thích nghi với tài sản mới.
Vì vậy, vấn đề thực sự không nằm ở chuyện giàu nhanh.
Mà nằm ở việc:
Sau khi giàu nhanh, chúng ta có học được cách trở thành người đủ năng lực quản lý khối tài sản mới hay không?
Tâm lý thay đổi thế nào khi một người bỗng nhiên giàu có?
Đây là phần thường bị bỏ qua khi nói về quản lý tài sản.
Một cú Jackpot không chỉ thay đổi tài khoản ngân hàng.
Nó còn có thể thay đổi cách một người nhìn nhận chính mình.
Hưng phấn và cảm giác mình đã hiểu cuộc chơi
Một khoản đầu tư 500 triệu trở thành 50 tỷ có thể khiến người sở hữu nó hình thành một niềm tin rất nguy hiểm:
“Tôi đã làm được một lần, tôi hoàn toàn có thể làm lại.”
Nhưng một quyết định đầu tư đúng không tự động chứng minh rằng một người đã có năng lực quản lý danh mục hàng chục tỷ đồng.
Thị trường thuận lợi, thời điểm, may mắn và năng lực có thể cùng tồn tại trong một kết quả.
Điều khó nhất là biết mỗi yếu tố đóng góp bao nhiêu.
Nỗi sợ mất những gì vừa có
Ở chiều ngược lại, một số người lại trở nên đặc biệt nhạy cảm với việc mất tiền.
Khi từng sở hữu rất ít, họ không có nhiều thứ để mất.
Nhưng khi tài sản trở thành 50 tỷ hay 100 tỷ, một câu hỏi mới xuất hiện:
“Nếu một ngày tất cả biến mất thì sao?”
Vì vậy, giàu lên nhanh có thể đồng thời tạo ra hai trạng thái tưởng như trái ngược:
quá tự tin và quá sợ mất tiền.
Cả hai đều có thể dẫn đến những quyết định tài chính thiếu cân bằng.
Sai lầm lớn nhất sau Jackpot: Nhầm kiếm được tiền với quản lý được tiền
Đây là điểm cốt lõi của câu chuyện quản lý tài sản khi giàu nhanh.
Một chiến lược đầu tư tập trung cao có thể giúp một người tạo ra bước nhảy tài sản.
Nhưng khi đã sở hữu một khối tài sản lớn, mục tiêu có thể thay đổi.
Ban đầu:
Tối đa hóa cơ hội tạo ra tài sản.
Sau khi đã giàu:
Bảo toàn tài sản + tăng trưởng + tạo dòng tiền + kiểm soát rủi ro.
Hai giai đoạn cần hai tư duy khác nhau.
Một câu hỏi rất đáng suy ngẫm là:
Thứ giúp bạn đi từ 1 tỷ lên 100 tỷ có còn phù hợp để quản lý 100 tỷ hay không?
Nếu 100 tỷ vẫn nằm hoàn toàn trong một token, một cổ phiếu, một startup hoặc một loại tài sản duy nhất, người đó có thể rất giàu trên giấy nhưng vẫn sở hữu một cấu trúc tài chính cực kỳ tập trung.
Đó là lý do phân bổ và đa dạng hóa tài sản trở thành một phần quan trọng của quản trị danh mục.
3 con đường thường gặp sau khi giàu nhanh
Không có cơ sở đáng tin cậy để khẳng định một con số chung như “70% người giàu nhanh sẽ trắng tay”.
Người trúng xổ số, founder startup, nhà đầu tư crypto và người sở hữu cổ phiếu trước IPO là những nhóm rất khác nhau.
Thay vì tìm một tỷ lệ thiếu cơ sở, chúng ta có thể nhìn vào 3 con đường tài chính có thể xuất hiện sau một cú Jackpot.
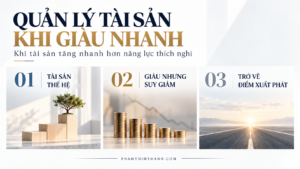
1. Biến Jackpot thành tài sản thế hệ
Nhóm này hiểu rằng:
Jackpot tạo ra vốn nhưng chưa tạo ra hệ thống quản lý vốn.
Họ bắt đầu chuyển từ tư duy kiếm tiền sang quản trị tài sản.
Một phần tiền được bảo toàn.
Một phần tạo dòng tiền.
Một phần đầu tư dài hạn.
Một phần tiếp tục dành cho tăng trưởng.
Một phần được đầu tư cho tri thức, sức khỏe, gia đình và thế hệ sau.
Đây là bước chuyển quan trọng:
Từ người kiếm được nhiều tiền → người sở hữu một hệ thống tài sản.
2. Vẫn giàu nhưng tài sản giảm đáng kể
Đây là một kịch bản dễ xảy ra nhưng ít gây chú ý hơn câu chuyện trắng tay.
100 tỷ trở thành 70 tỷ.
70 tỷ còn 50 tỷ.
Người đó vẫn được nhìn nhận là giàu, nhưng một phần rất lớn Jackpot ban đầu đã biến mất.
Nguyên nhân có thể đến từ:
- mức sống tăng quá nhanh;
- mua tài sản tiêu dùng giá trị lớn;
- đầu tư vào lĩnh vực ngoài chuyên môn;
- cho người thân, bạn bè vay tiền;
- liên tục tham gia các cơ hội đầu tư mới;
- không kiểm soát tỷ trọng rủi ro.
Một trong những yếu tố đáng chú ý là lifestyle inflation – lạm phát lối sống.
Jackpot có thể chỉ xảy ra một lần.
Nhưng biệt thự, xe sang, nhân sự phục vụ, du lịch, chi phí gia đình và mức sống mới lại tạo ra dòng chi phí kéo dài hàng năm.
3. Mất phần lớn tài sản và quay về gần điểm xuất phát
Kịch bản nguy hiểm nhất thường không xảy ra trong một quyết định duy nhất.
Nó có thể hình thành thành chuỗi:
Giàu nhanh
→ tự tin quá mức
→ tăng quy mô đầu tư
→ sử dụng leverage
→ thua lỗ
→ muốn gỡ lại
→ tăng mức độ rủi ro
→ mất thanh khoản
→ buộc phải bán tài sản.
Trong các thị trường biến động mạnh như crypto hoặc những khoản đầu tư sử dụng đòn bẩy, quá trình này có thể diễn ra rất nhanh.
Vì vậy, mục tiêu đầu tiên sau Jackpot không nhất thiết phải là:
“Làm thế nào để kiếm thêm thật nhiều tiền?”
Mà có thể nên là:
“Làm thế nào để tôi không đánh mất số tiền vừa kiếm được?”
Cách quản lý tài sản khi giàu nhanh: 6 bước quan trọng
1. Không vội tái đầu tư toàn bộ Jackpot
Sau khi tài sản tăng mạnh, không nhất thiết phải lập tức tìm “cơ hội tiếp theo”.
Đây có thể là thời điểm để đánh giá lại:
- tổng giá trị tài sản;
- tài sản có tính thanh khoản;
- các khoản nợ;
- nghĩa vụ thuế;
- chi phí gia đình;
- mục tiêu tài chính;
- mức độ tập trung tài sản;
- mức thua lỗ tối đa có thể chấp nhận.
Đôi khi quyết định tài chính tốt nhất ngay sau khi thắng lớn lại là chưa làm gì quá lớn.
2. Bảo toàn một phần thành quả
Nếu toàn bộ tài sản vẫn nằm trong thứ vừa tạo ra Jackpot, người sở hữu vẫn đang phụ thuộc rất lớn vào một nguồn rủi ro.
Quản lý tài sản khi giàu nhanh vì vậy cần phân biệt rõ:
Vốn cần bảo vệ
và
Vốn có thể tiếp tục chấp nhận rủi ro.
Đây không phải lời khuyên rằng phải bán một tài sản cụ thể, mà là nguyên tắc quản trị rủi ro cần được đánh giá theo hoàn cảnh của từng người.
3. Xây dựng phân bổ tài sản phù hợp
Một danh mục tài sản có thể được tư duy theo chức năng:
Nhóm bảo toàn vốn: ưu tiên thanh khoản và kiểm soát biến động.
Nhóm tạo dòng tiền: hướng đến nguồn thu tương đối ổn định.
Nhóm tăng trưởng: phục vụ mục tiêu dài hạn.
Nhóm cơ hội: dành cho những khoản đầu tư có rủi ro cao hơn.
Quỹ thanh khoản: phục vụ cuộc sống và những tình huống bất ngờ.
Không tồn tại một tỷ lệ chung phù hợp với tất cả mọi người.
Điều quan trọng là người sở hữu phải biết:
Mỗi phần tài sản của mình đang có nhiệm vụ gì?
4. Xây dựng Investment Policy Statement – “Hiến pháp đầu tư” cá nhân
Khi tài sản lớn hơn, việc đầu tư dựa hoàn toàn vào cảm xúc ngày càng nguy hiểm.
Một Investment Policy Statement – IPS có thể xác định trước:
mục tiêu đầu tư, thời gian nắm giữ, nhu cầu thanh khoản, giới hạn rủi ro, giới hạn tỷ trọng một tài sản, nguyên tắc sử dụng đòn bẩy và thời điểm tái cân bằng danh mục.
IPS tạo ra một thứ cực kỳ quan trọng:
nguyên tắc được thiết lập khi chúng ta bình tĩnh để sử dụng khi thị trường khiến chúng ta mất bình tĩnh.
5. Quản lý thuế, pháp lý và chuyển giao tài sản
Khi tài sản đạt đến một quy mô nhất định, quản lý tiền không còn đơn thuần là lựa chọn cổ phiếu, crypto hay bất động sản.
Người sở hữu cần bắt đầu hiểu về:
thuế, cấu trúc sở hữu, hợp đồng, bảo hiểm, thừa kế, quyền sở hữu tài sản và kế hoạch chuyển giao tài sản cho thế hệ sau.
Ở quy mô tài sản lớn, luật sư, chuyên gia thuế, kế toán và cố vấn tài chính có thể trở thành một phần của hệ thống quản trị.
6. Kiểm soát lạm phát lối sống
Đây có thể là nguyên tắc đơn giản nhất nhưng khó thực hiện nhất.
Tài sản tăng không có nghĩa chi phí sống phải tăng tương ứng.
Nếu Jackpot là sự kiện một lần nhưng mức sống mới trở thành nghĩa vụ hàng tháng, tài sản sẽ liên tục phải nuôi một hệ thống chi phí ngày càng lớn.
Giàu bền vững không chỉ phụ thuộc vào lợi nhuận đầu tư.
Nó còn phụ thuộc vào khoảng cách giữa tài sản tạo ra và tài sản tiêu hao.
Người giàu nhanh nên học gì để quản lý tiền tốt hơn?
Nếu một người vừa sở hữu khối tài sản lớn, điều đáng học tiếp theo không nhất thiết là một khóa “làm giàu”.
Có thể ngược lại.
Họ cần học cách không nghèo trở lại.
Tài chính cá nhân và Wealth Management
Nên hiểu các khái niệm:
cash flow, net worth, liquidity, asset allocation, diversification, risk management và financial planning.
Portfolio Management – Quản trị danh mục
Đây là kiến thức giúp hiểu:
risk/return, correlation, diversification, position sizing, portfolio construction và rebalancing.
Có thể tham khảo các chương trình và tài liệu đào tạo về Investment Management, Portfolio Management và Private Wealth Management của CFA Institute.
Behavioral Finance – Tài chính hành vi
Đây là nhóm kiến thức đặc biệt quan trọng với người giàu nhanh.
Bởi đôi khi rủi ro lớn nhất của danh mục không phải thị trường.
Mà là chính người sở hữu danh mục.
Nên hiểu những thiên kiến như:
overconfidence, FOMO, loss aversion, confirmation bias, sunk-cost effect và herd behavior.
Thuế và pháp lý tài sản
Không nhất thiết phải trở thành chuyên gia thuế hay luật sư.
Nhưng người sở hữu tài sản lớn cần có đủ kiến thức để hiểu những chuyên gia đang tư vấn cho mình.
Quản trị doanh nghiệp
Nếu sử dụng Jackpot để mua hoặc xây dựng doanh nghiệp, cần học thêm:
accounting, corporate finance, governance, strategy và quản trị con người.
Có đủ tiền để sở hữu doanh nghiệp không đồng nghĩa có đủ năng lực để điều hành doanh nghiệp.
Lộ trình 5 bước để chuyển từ giàu nhanh sang giàu bền vững
Có thể hình dung quá trình quản lý tài sản khi giàu nhanh qua 5 giai đoạn:
Bước 1 – Jackpot: Tạo ra bước nhảy tài sản
Một cơ hội đầu tư, startup, IPO, crypto hoặc một chu kỳ thị trường tạo ra sự thay đổi lớn về tài chính.
Bước 2 – Preserve: Bảo toàn thành quả
Giảm rủi ro tập trung, đánh giá thanh khoản và hạn chế những quyết định lớn trong trạng thái hưng phấn.
Bước 3 – Learn: Nâng cấp kiến thức
Học về tài chính, quản trị danh mục, thuế, pháp lý và tài chính hành vi.
Bước 4 – Build: Xây dựng hệ thống tài sản
Chuyển từ một Jackpot thành nhiều lớp tài sản có chức năng khác nhau.
Bước 5 – Legacy: Xây dựng tài sản thế hệ
Tài sản không còn chỉ phục vụ nhu cầu tiêu dùng cá nhân mà bắt đầu hướng tới gia đình, thế hệ tiếp theo, doanh nghiệp hoặc những giá trị xã hội dài hạn.
Quản lý tài sản khi giàu nhanh: Giữ được tiền cũng là một năng lực
Kỷ nguyên công nghệ có thể giúp một con người rút ngắn đáng kể thời gian tạo ra tài sản.
Nhưng công nghệ không thể giúp chúng ta rút ngắn tương ứng quá trình hình thành kinh nghiệm và sự trưởng thành.
Một người mất 20 năm để xây dựng 100 tỷ đồng thường đồng thời trải qua 20 năm đầu tư, thất bại, thương lượng, quản trị và kiểm soát cảm xúc.
Một người tạo ra 100 tỷ trong hai năm có thể sở hữu cùng số tiền nhưng chưa chắc đã sở hữu cùng lượng kinh nghiệm.
Đó chính là nghịch lý của quản lý tài sản khi giàu nhanh:
Jackpot có thể khiến tài khoản của bạn trưởng thành chỉ sau một đêm. Nhưng con người sở hữu tài khoản đó vẫn cần thời gian để trưởng thành cùng khối tài sản.
Vì vậy, thành công của một cú Jackpot không nên chỉ được đo tại thời điểm tài sản đạt đỉnh.
Hãy nhìn lại sau 10 năm.
20 năm.
Thậm chí một thế hệ.
Khi ấy, câu hỏi quan trọng nhất không còn là:
“Bạn từng kiếm được bao nhiêu tiền?”
Mà là:
“Bạn đã giữ được bao nhiêu, phát triển nó như thế nào và khối tài sản ấy đã tạo ra giá trị gì?”
Đó mới là khoảng cách giữa giàu lên và giàu bền vững.
https://academic.oup.com/restud/article/87/6/2703/5734654?utm_source
Đây là những chủ đề đáng quan tâm xin mời các anh chị đọc giả cùng tìm hiểu:
- Tài chính hành vi là gì?
- Cách phân bổ tài sản cho nhà đầu tư cá nhân
- Đòn bẩy tài chính là gì?
- Cổ phiếu Pre-IPO và những rủi ro nhà đầu tư cần hiểu
- Quản trị rủi ro khi đầu tư Crypto
Lưu ý: Bài viết mang tính cung cấp kiến thức và góc nhìn về quản trị tài sản, không phải khuyến nghị đầu tư. Mỗi cá nhân cần xây dựng chiến lược dựa trên tài sản, nghĩa vụ tài chính, mục tiêu và khả năng chịu rủi ro riêng.